L’inflation et les salaires reviennent en tête des priorités au moment même où les équipes rémunération bouclent leurs budgets 2027. L’inflation de la zone euro a bondi à 3,8 % en septembre 2026 selon l’estimation rapide d’Eurostat, contre 3,2 % en août et 2,0 % un an plus tôt, sous l’effet d’un choc énergétique lié au conflit au Moyen-Orient (Eurostat, 2026a, 2026b). La croissance des salaires, elle, tourne autour de 3 %.
Pour les DRH et les responsables Total Rewards, la question n’est pas seulement de savoir si l’entreprise peut payer davantage, mais si une augmentation classique de 2–3 % protège réellement le pouvoir d’achat, et que faire si ce n’est pas le cas. La plupart des salariés européens n’ont toujours pas récupéré ce qu’ils ont perdu après 2021 : une nouvelle baisse des salaires réels vient donc s’ajouter à l’ancienne.
Ce guide croise les dernières données d’Eurostat, de la BCE et de l’OCDE avec les données d’offres d’emploi de TalentUp pour répondre à trois questions : combien de pouvoir d’achat a été perdu par pays, une augmentation de 3 % suffit-elle pour 2027, et comment construire et communiquer un budget d’augmentations 2027 dans un contexte de hausse des prix.
Points clés
- L’inflation de la zone euro a atteint 3,8 % en septembre 2026 ; l’Espagne (5,0 %), la Belgique (4,6 %) et l’Italie (4,1 %) sont nettement au-dessus de la moyenne.
- Sur 2021–2025, les prix de la zone euro ont augmenté de 22,6 % et les salaires horaires de 19,2 % : les salaires réels restent environ 2,8 % en dessous de leur niveau de 2020, et 8,6 % en dessous en Italie.
- Aux taux de septembre, une augmentation de 3 % est une baisse de salaire réelle dans toutes les grandes économies de la zone euro sauf les Pays-Bas ; face à la prévision de 2,5 % de la BCE pour 2027, c’est un léger gain réel.
- Très peu d’employeurs promettent une protection contre l’inflation dans leurs offres d’emploi : moins de 1 sur 1 000 en Allemagne et au Royaume-Uni en 2026, selon les données de TalentUp.
- Construisez le budget 2027 en enveloppes distinctes (obligatoire, coût de la vie, mérite, ajustement au marché) et documentez les critères de chacune, ce que les règles de transparence salariale exigeront à mesure que les lois nationales s’appliquent.
Inflation et salaires en 2026 : les dernières données
Le rebond est inégal. Dans l’estimation rapide de septembre 2026 d’Eurostat, l’inflation annuelle atteignait 5,0 % en Espagne, 4,6 % en Belgique et 4,1 % en Italie, tandis que la France (3,4 %), l’Allemagne (3,3 %) et les Pays-Bas (3,0 %) restaient plus proches de 3 % (Eurostat, 2026b). En août, les taux dans l’ensemble de l’UE allaient de 0,3 % en Suède à 6,3 % en Roumanie (Eurostat, 2026a).
Ce qui alimente l’inflation compte pour les RH. Les prix de l’énergie ont augmenté de 18,8 % sur un an en septembre, tandis que l’inflation des services est montée à 3,2 % (Eurostat, 2026b). Les chocs énergétiques ont tendance à s’estomper ; l’inflation des services est étroitement liée aux salaires et tend à durer plus longtemps. La BCE prévoit une inflation globale de 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028, avec un pic de 3,6 % au quatrième trimestre 2026, et une inflation sous-jacente (hors énergie et alimentation) de 2,6 % en 2027 (BCE, 2026a). Ces projections ont été arrêtées avant le bond de septembre à 3,8 %.
Les salaires, pour l’instant, n’ont pas réagi. La rémunération par salarié a progressé de 3,3 % au deuxième trimestre 2026, contre 3,5 % au premier, et la BCE note que les salaires n’ont « pas montré de réaction significative au choc énergétique jusqu’à présent » (BCE, 2026b). Le coût horaire de la main-d’œuvre a augmenté de 3,1 % dans la zone euro, dont 3,0 % pour les salaires et traitements (Eurostat, 2026c). Le wage tracker de la BCE indique une hausse des salaires négociés de 2,7 % au premier semestre 2027 (BCE, 2026c).
| Indicateur (zone euro) |
Dernier chiffre |
Période |
Source |
| Inflation annuelle (IPCH) |
3,8 % |
Septembre 2026 (estimation rapide) |
Eurostat |
| Inflation de l’énergie |
18,8 % |
Septembre 2026 (estimation rapide) |
Eurostat |
| Rémunération par salarié |
3,3 % |
T2 2026 |
BCE |
| Salaires et traitements horaires |
3,0 % |
T2 2026 |
Eurostat |
| Salaires négociés (wage tracker) |
2,7 % |
S1 2027 |
BCE |
| Prévision d’inflation |
2,5 % |
2027 |
BCE, septembre 2026 |
Avec une inflation proche de 4 % et des salaires qui progressent de 3 % ou moins, les salaires réels baissent à nouveau.
Salaires réels en Europe depuis 2021 : qui a perdu du pouvoir d’achat ?
Pour comprendre comment les salariés réagiront à cette nouvelle poussée des prix, il faut d’abord regarder en arrière. Sur 2021–2025, les prix à la consommation de la zone euro ont augmenté de 22,6 % tandis que les salaires horaires progressaient de 19,2 %, laissant le salarié moyen avec environ 2,8 % de pouvoir d’achat en moins qu’en 2020, selon nos calculs à partir des données d’Eurostat (Eurostat, 2026d, 2026e).
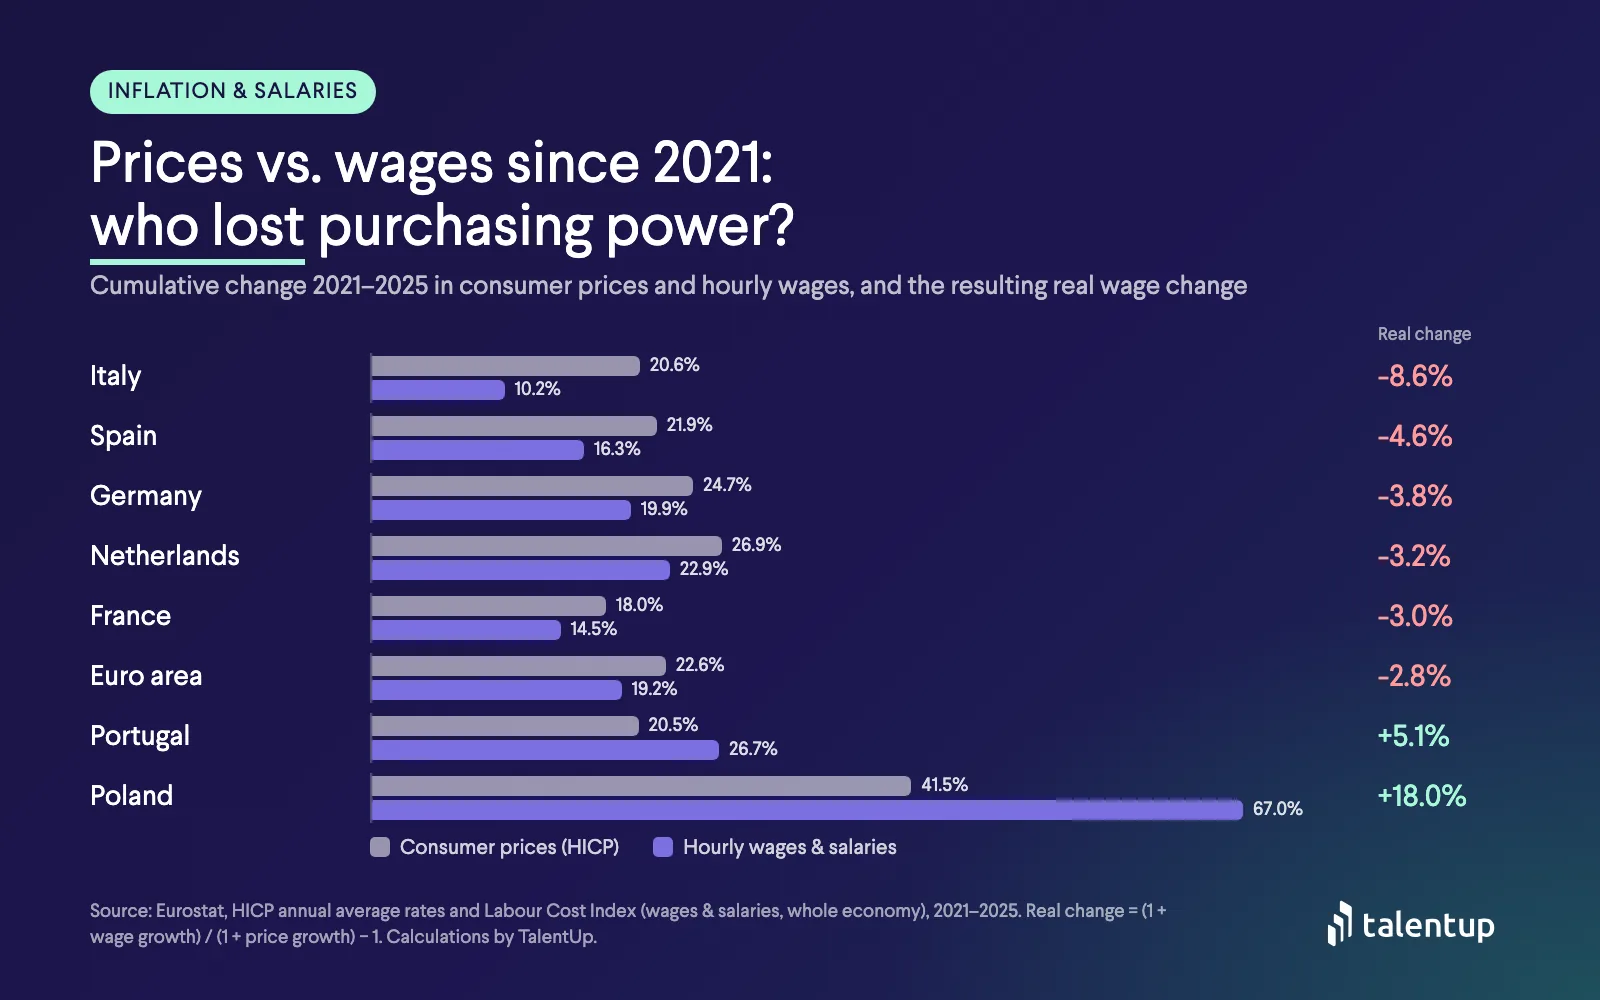
Variation cumulée des prix à la consommation (IPCH) et des salaires et traitements horaires (indice du coût de la main-d'œuvre), de la moyenne annuelle 2020 à la moyenne annuelle 2025. Source : Eurostat ; calculs TalentUp.
| Pays |
Prix à la consommation 2021–2025 |
Salaires horaires 2021–2025 |
Variation du salaire réel |
Hausse nécessaire pour retrouver le niveau de 2020 |
| Italie |
+20,6 % |
+10,2 % |
−8,6 % |
+9,4 % |
| Espagne |
+21,9 % |
+16,3 % |
−4,6 % |
+4,8 % |
| Allemagne |
+24,7 % |
+19,9 % |
−3,8 % |
+4,0 % |
| Pays-Bas |
+26,9 % |
+22,9 % |
−3,2 % |
+3,3 % |
| France |
+18,0 % |
+14,5 % |
−3,0 % |
+3,1 % |
| Zone euro |
+22,6 % |
+19,2 % |
−2,8 % |
+2,9 % |
| Portugal |
+20,5 % |
+26,7 % |
+5,1 % |
— |
| Pologne |
+41,5 % |
+67,0 % |
+18,0 % |
— |
Source : IPCH et indice du coût de la main-d’œuvre d’Eurostat ; calculs TalentUp. La « hausse nécessaire » est l’augmentation réelle, en plus de l’inflation future, qui permettrait de retrouver le pouvoir d’achat de 2020.
L’OCDE arrive à une conclusion similaire : au troisième trimestre 2025, les salaires réels restaient inférieurs à leur niveau de début 2021 dans la moitié (19) des 37 pays de l’OCDE analysés, et de plus de 2 % dans un quart d’entre eux, dont l’Italie et l’Espagne (OCDE, 2026).
Cet historique façonne les attentes. Les personnes qui ont déjà perdu du terrain sont plus sensibles à une nouvelle hausse des prix : une augmentation qui aurait semblé juste une année de faible inflation peut aujourd’hui être vécue comme une baisse de salaire, ce qui alimente le désengagement et les départs, précisément chez les meilleurs profils, qui ont des options sur le marché.
Une augmentation de 3 % suffit-elle en 2027 ?
Comme nous l’expliquions dans notre analyse des budgets d’augmentations salariales pour 2027, la plupart des entreprises d’Europe occidentale prévoient des augmentations de 2–3 %. Savoir si 3 % « suffit » dépend du chiffre d’inflation auquel on le compare.
Les praticiens font le même constat. Ludovic Wolff, Directeur Practice Leader Rewards, Benefits & Share Plan du Groupe Alixio, a résumé ainsi une enquête menée auprès de près de 100 DRH et responsables rémunération de grands groupes :
 Ludovic WolffDirecteur Practice Leader Rewards, Benefits & Share Plan, Groupe Alixio
Des budgets NAO qui repartent à la hausse (2,3 % pour 2027 après le réalisé de 1,9 % des NAO 2026) MAIS dans un contexte volatile : le niveau d’inflation attendue pour 2027 évolue entre 1,8 % et 2,2 % (selon les instituts) car très dépendant du contexte au Moyen-Orient.
Une politique salariale plus individualisée : moins d’augmentations générales (quasi-disparition pour les cadres), et des augmentations individuelles et des budgets de promotion en augmentation.
En regardant en arrière (inflation actuelle). Aux taux de septembre 2026, une augmentation de 3 % est une baisse réelle dans toutes les grandes économies de la zone euro sauf les Pays-Bas, où elle est neutre :
| Pays |
Inflation, sept. 2026 |
Valeur réelle d’une hausse de 3 % |
Sur un salaire de 40 000 € |
| Espagne |
5,0 % |
−2,0 pts |
−800 € |
| Belgique |
4,6 % |
−1,6 pt |
−640 € |
| Italie |
4,1 % |
−1,1 pt |
−440 € |
| Zone euro |
3,8 % |
−0,8 pt |
−320 € |
| Portugal |
3,6 % |
−0,6 pt |
−240 € |
| France |
3,4 % |
−0,4 pt |
−160 € |
| Allemagne |
3,3 % |
−0,3 pt |
−120 € |
| Pays-Bas |
3,0 % |
0,0 pt |
0 € |
Source : estimation rapide d’Eurostat, septembre 2026 (Eurostat, 2026b) ; calculs TalentUp. La colonne en euros compare une augmentation de 1 200 € au surcoût du même panier au taux d’inflation actuel ; elle ne tient compte ni de la fiscalité ni des habitudes de consommation individuelles. En Belgique, l’indexation automatique comble une grande partie de cet écart de par la loi (voir plus bas).
En regardant devant (inflation attendue). Une augmentation versée en 2027 se dépense aux prix de 2027. Si la BCE a raison et que l’inflation s’établit en moyenne à 2,5 % en 2027, une hausse de 3 % représente un gain réel modeste. Mais cette prévision est antérieure au bond de septembre, et elle ne compense en rien les 3–9 % que les salariés en Italie, en Espagne, en Allemagne, aux Pays-Bas et en France ont déjà perdus depuis 2020.
En pratique : 3 % suffit à éviter une nouvelle baisse réelle uniquement si l’inflation recule comme prévu, et ne répare pas les pertes passées. Votre positionnement sur ce spectre doit dépendre de l’exposition de vos effectifs, de votre position sur le marché et de votre risque de départs, pas d’un seul chiffre global.
Les données d’août, publiées avant l’estimation rapide, montraient la même tendance à des niveaux plus bas :
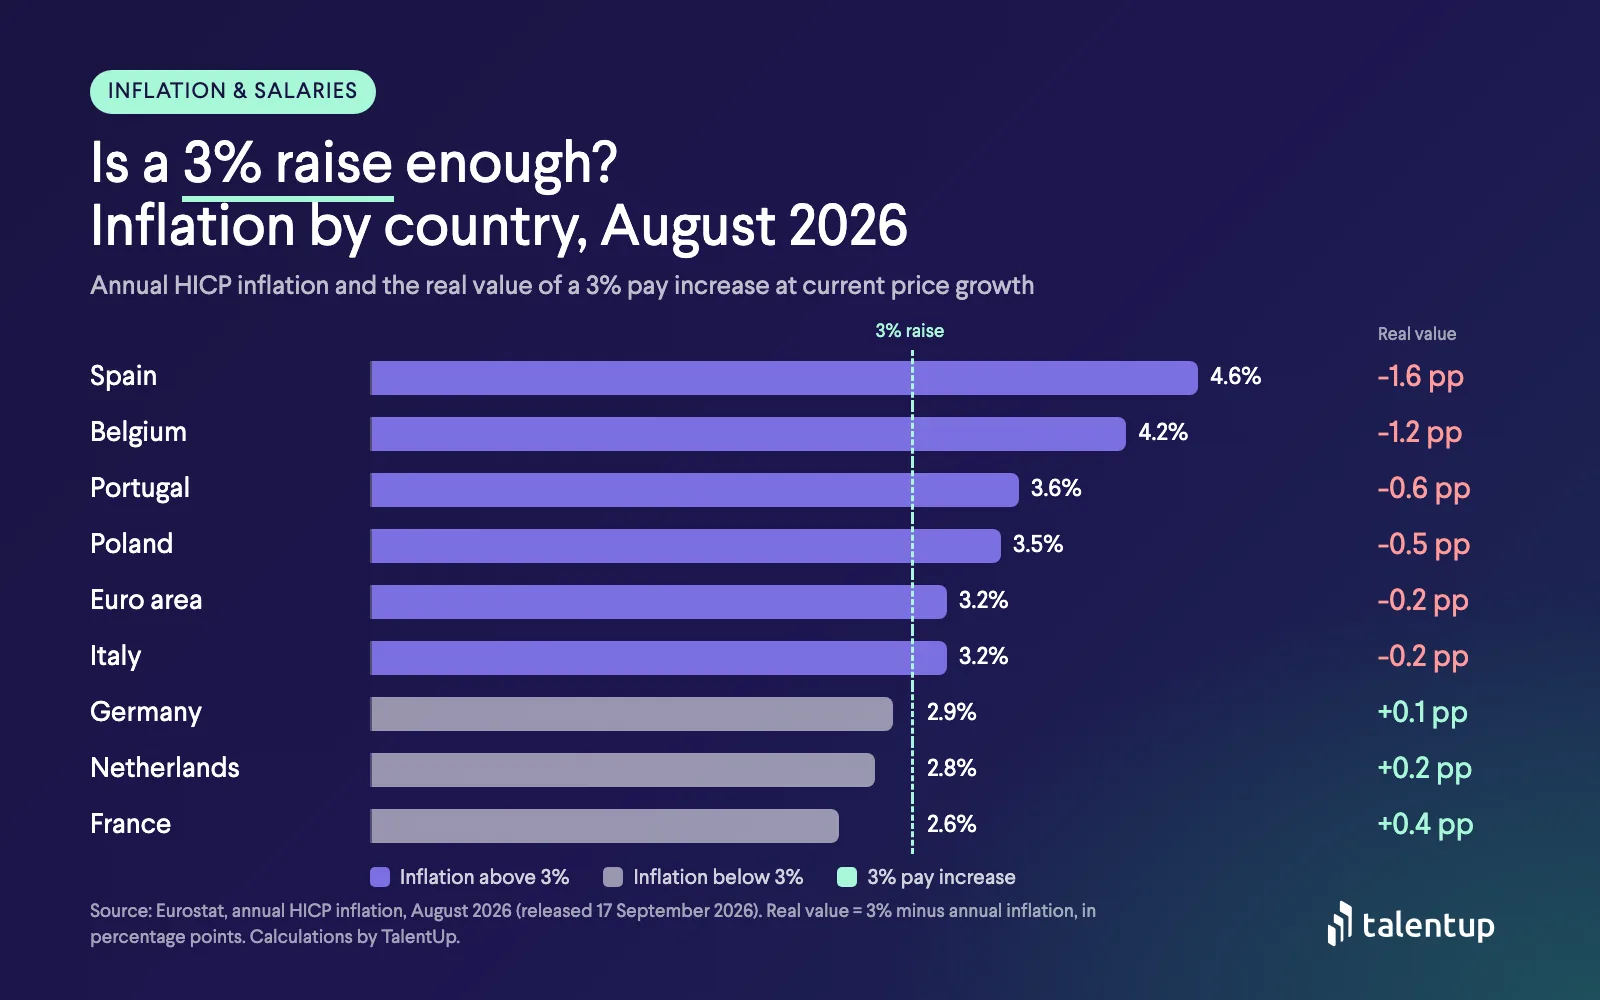
Inflation annuelle IPCH en août 2026 comparée à une augmentation de salaire de 3 %. Source : Eurostat (publié le 17 septembre 2026) ; calculs TalentUp.
Faut-il indexer les salaires sur l’inflation ?
Quand les prix montent, les salariés et les représentants du personnel demandent des augmentations alignées sur l’inflation. Les arguments ne manquent pas des deux côtés, et la plupart des employeurs européens finissent par adopter une solution hybride.
|
Compensation automatique de l’inflation |
Rémunération fondée sur le marché et le mérite, avec protection ciblée |
| Coût |
Transforme un choc de prix temporaire en hausse permanente de la base salariale, des retraites et de chaque future augmentation en pourcentage |
Coût permanent uniquement là où le marché ou la performance le justifient ; le soutien temporaire peut être ponctuel |
| Lien avec la performance |
Faible : tout le monde reçoit la même augmentation |
Fort : les augmentations au mérite et les ajustements au marché restent différenciés |
| Équité |
Même pourcentage pour tous, alors que l’inflation pèse davantage sur les bas salaires |
Peut cibler les tranches inférieures et les postes les plus exposés |
| Fidélisation |
Protège le pouvoir d’achat de tous |
Protège d’abord les postes critiques et à risque |
| Prévisibilité |
Faible : le coût dépend d’un indice que vous ne maîtrisez pas |
Élevée : vous fixez les enveloppes à l’avance |
Le principe de fond est simple : le salaire de base suit le coût du travail, pas le coût de la vie. L’inflation vous dit ce qui est arrivé aux prix ; elle ne vous dit pas ce que les concurrents paient pour un poste. Un poste peut être bien payé par rapport au marché même après avoir perdu du terrain face à l’inflation, et inversement. C’est pourquoi l’approche la plus solide consiste à séparer la réponse à l’inflation du mérite et à ancrer les décisions individuelles dans les données de marché, comme nous l’expliquons dans notre guide sur l’équilibre entre équité interne et compétitivité externe.
Les consultants en rémunération vont dans le même sens. En commentant la prévision salariale 2027 de Kienbaum pour la Suisse, Timon Forrer le résume ainsi :
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zurich)
Alors que les syndicats réclament 2,5 % d’augmentation pour tous, les entreprises suisses prévoient actuellement environ 1,1 % en moyenne, soit une hausse en termes réels compte tenu des 0,6 % d’inflation prévus. […] En simplifiant, la question centrale est : combien devons-nous, voulons-nous et pouvons-nous payer pour retenir les bons collaborateurs ? L’inflation joue certes un rôle, mais ce n’est qu’un facteur parmi d’autres.
Ce que les employeurs promettent vraiment : les données de TalentUp
Si la rémunération indexée sur l’inflation était une pratique courante, elle apparaîtrait dans les offres d’emploi, où les employeurs mettent en avant leurs politiques de rémunération. C’est à peine le cas.
0,7 pour 1 000
offres d’emploi en Allemagne mentionnaient une compensation de l’inflation en 2026, contre 1,6 en 2024
0,2 pour 1 000
offres au Royaume-Uni promettaient des hausses liées au coût de la vie ou à l’inflation en 2026, contre 0,4 en 2024
3 offres sur ~695 000
en Espagne mentionnaient une révision salariale liée à l’IPC en 2026
Source : base de données d'offres d'emploi TalentUp, janvier–septembre de chaque année. Voir la méthodologie ci-dessous.
La baisse allemande coïncide avec la fin de l’Inflationsausgleichsprämie défiscalisée (jusqu’à 3 000 € exonérés d’impôt et de cotisations sociales, disponible jusqu’au 31 décembre 2024), que de nombreuses offres de 2024 présentaient comme un avantage (Handwerksblatt, 2024). Au Royaume-Uni, les mentions restantes promettent généralement « une augmentation de salaire en ligne avec l’inflation » ou une révision annuelle liée au coût de la vie. Le signal est clair : la protection contre l’inflation n’est presque jamais un argument de recrutement. Les employeurs se font concurrence sur les niveaux de salaire, pas sur des promesses d’indexation, ce qui est une raison de plus de traiter la réponse à l’inflation dans le budget interne plutôt que dans les lettres d’offre.
Indexation des salaires en Europe : qu’est-ce qui est obligatoire ?
Avant de fixer un budget mérite, chiffrez les augmentations que vous êtes tenu de verser. Une inflation plus élevée rend ces obligations plus lourdes que prévu.
| Pays |
Mécanisme principal |
Ce que cela implique pour 2027 |
| Belgique |
Indexation automatique fixée par chaque commission paritaire. Par exemple, la commission paritaire 200 (employés) indexe les salaires chaque 1er janvier ; d’autres indexent lorsque les prix augmentent de 2 % |
L’indexation absorbera l’essentiel de l’écart d’inflation, à la charge de l’employeur. Une réforme de 2026 plafonne les 2 premiers % d’indexation aux premiers 4 000 € de salaire mensuel brut à partir du 1er juin 2026, avec une seconde période de modération à partir du 1er janvier 2028 ; les employeurs versent 50 % de l’économie réalisée sous forme de cotisations sociales (DLA Piper, 2026) |
| Espagne |
Conventions collectives sectorielles et d’entreprise (convenios colectivos), dont beaucoup prévoient des clauses de révision salariale (cláusulas de revisión salarial) liées à l’IPC. Le cadre du V AENC recommandait 4 % (2023), 3 % (2024) et 3 % (2025), plus jusqu’à 1 % supplémentaire si l’IPC de décembre dépassait la hausse convenue (Garrigues, 2023) |
Vérifiez chaque convenio applicable pour repérer les clauses de révision déclenchées par l’inflation de 2026. Le VI AENC (2026–2028) n’était pas signé fin juin 2026 ; les syndicats proposaient 4 % par an et une clause de révision de 1,5 % (CCOO & UGT, 2026 ; Qué!, 2026) |
| Allemagne |
Conventions collectives sectorielles (Tarifverträge), pas d’indexation automatique |
Les augmentations sont négociées ; des primes ponctuelles d’inflation ont été utilisées en 2022–2024 |
| Pays-Bas |
Conventions collectives sectorielles (cao), certaines avec des clauses de compensation des prix |
Vérifiez si votre cao prévoit une compensation automatique des prix |
| France, Italie |
Accords de branche et revalorisations du salaire minimum légal ; pas d’indexation générale des salaires |
Les revalorisations du salaire minimum et des minima de branche relèvent les planchers de rémunération |
Les salaires minimums légaux comptent partout. L’OCDE constate que les salaires minimums ont augmenté plus que les salaires médians depuis 2021, ce qui comprime le bas de la distribution des salaires (OCDE, 2026). Si les salaires d’entrée continuent de progresser plus vite que le reste, l’écart entre juniors et salariés expérimentés se réduit, et ces derniers peuvent se sentir sous-valorisés.
Un budget unique « 3 % pour tout le monde » ne fonctionne plus. Divisez-le en enveloppes obéissant à des règles différentes :
| Enveloppe |
Objectif |
Bénéficiaires |
Conception type |
| 1. Obligatoire |
Indexation, conventions collectives, évolutions du salaire minimum |
Tous les salariés couverts |
Fixée par la loi ou par accord : modélisez-la selon deux ou trois scénarios d’inflation |
| 2. Coût de la vie |
Protéger le pouvoir d’achat là où cela fait le plus mal |
Tranches inférieures et pays les plus exposés |
Montant fixe en euros ou pourcentage dégressif ; ponctuel si le choc semble temporaire |
| 3. Mérite |
Récompenser la performance |
Différenciée selon l’évaluation |
Matrice selon la performance et la position dans la fourchette |
| 4. Ajustement au marché |
Corriger les postes payés sous le marché |
Postes critiques et difficiles à pourvoir sous la fourchette |
Pilotée par les benchmarks actuels, pas par l’indice d’inflation |
| 5. Promotion |
Reconnaître le passage à un niveau supérieur |
Salariés promus |
Généralement gérée à part de la revue salariale |
Comment dimensionner chaque enveloppe :
- Commencez par l’enveloppe obligatoire. Calculez le coût de l’indexation et des conventions collectives au taux d’inflation actuel et selon un scénario plus élevé (par exemple, les 3,8 % de septembre se prolongeant début 2027). Ce qui reste constitue votre budget discrétionnaire.
- Cartographiez l’exposition. Mesurez la variation du salaire réel de vos propres effectifs depuis 2020, par pays et par tranche de salaire, en vous appuyant sur le tableau ci-dessus. Les salariés les moins bien payés consacrent une part plus importante de leurs revenus à l’énergie et à l’alimentation : ce sont eux qui ressentent le plus l’inflation.
- Choisissez entre soutien permanent et ponctuel. Si vous vous attendez à ce que l’inflation revienne vers les 2,5 % prévus par la BCE pour 2027, une prime ponctuelle de coût de la vie protège les salariés sans relever durablement la base salariale. Vérifiez d’abord le traitement fiscal dans chaque pays.
- Protégez l’enveloppe mérite. Si le coût de la vie absorbe tout le budget, les meilleurs éléments reçoivent la même chose que tout le monde. De nombreux employeurs maintiennent le mérite et les ajustements au marché à une part fixe du budget et financent séparément le soutien au coût de la vie.
- Donnez la priorité aux écarts avec le marché. Utilisez des données de marché actuelles pour identifier les postes à la fois sous le marché et très demandés : c’est là que le risque de perdre des collaborateurs est le plus élevé. Notre guide pas à pas du benchmarking salarial explique comment procéder.
- Contrôlez la compression. Après la modélisation, examinez l’écart entre les niveaux et la position de chaque salarié dans sa fourchette, afin que les hausses forfaitaires en euros pour les tranches inférieures n’effacent pas des différences significatives entre niveaux.
- Mobilisez le reste du package. Titres-restaurant, prise en charge des transports, aide à la garde d’enfants et plans d’avantages flexibles peuvent augmenter le revenu net à un coût inférieur à une hausse brute équivalente, selon la fiscalité locale. La rémunération variable est un autre levier : consultez nos guides sur les structures de bonus, le calendrier des bonus et les incitations à long terme.
Les salariés savent ce qui arrive aux prix. La manière dont vous expliquez la revue 2027 compte presque autant que les chiffres.
- N’en faites pas trop. Présenter une hausse de 3 % comme généreuse quand l’inflation frôle les 4 % abîme la confiance. Reconnaissez l’écart.
- Expliquez comment le budget a été construit : les enveloppes obligatoire, coût de la vie, mérite et marché, et la raison d’être de chacune.
- Séparez les messages. Indiquez aux salariés quelle part de leur augmentation répond au coût de la vie et quelle part reflète la performance ou la position sur le marché.
- Montrez l’ensemble du package. Un bilan social individuel (total reward statement) aide chacun à voir la valeur des avantages, de la rémunération variable et des cotisations retraite en plus du salaire de base.
- Préparez les managers. Donnez-leur des éléments de langage, les critères derrière chaque décision et les données nécessaires pour répondre à la question « pourquoi mon augmentation n’a-t-elle pas suivi l’inflation ? ».
Transparence salariale : pourquoi vos décisions 2027 doivent reposer sur des critères documentés
La directive européenne sur la transparence salariale (directive (UE) 2023/970) devait être transposée au plus tard le 7 juin 2026, et ses obligations s’appliquent via les lois nationales à mesure que chaque État membre la transpose. Dès qu’elles s’appliquent, les employeurs doivent utiliser des critères objectifs et non sexistes pour fixer les rémunérations et leur progression, rendre ces critères accessibles aux salariés et, en cas de litige, la charge de la preuve incombe à l’employeur (European Parliament & Council of the European Union, 2023).
Le reporting sur l’écart de rémunération entre les femmes et les hommes commence le 7 juin 2027 pour les employeurs de 250 salariés ou plus (chaque année) et de 150 à 249 salariés (tous les trois ans), et le 7 juin 2031 pour ceux de 100 à 149 salariés (tous les trois ans). Si un rapport révèle un écart inexpliqué de 5 % ou plus dans une catégorie de travailleurs, qui n’est pas corrigé dans les six mois, une évaluation conjointe des rémunérations avec les représentants des travailleurs est obligatoire.
Pour la revue 2027, cela signifie que chaque ajustement au coût de la vie, au mérite ou au marché doit reposer sur une règle documentée et cohérente. Une hausse forfaitaire en euros pour les tranches inférieures, par exemple, est facile à justifier ; les exceptions au cas par cas ne le sont pas. Si vous n’avez pas encore vérifié le degré de préparation de votre structure de rémunération, notre guide de la loi européenne 2026 sur la transparence salariale et le diagnostic gratuit de transparence salariale sont de bons points de départ.
En résumé : la checklist des équipes C&B
- Mesurez l’écart de salaire réel de vos effectifs depuis 2020, par pays et par tranche de salaire.
- Modélisez l’enveloppe obligatoire (indexation, conventions collectives, salaires minimums) selon plusieurs scénarios d’inflation.
- Répartissez le budget entre les enveloppes obligatoire, coût de la vie, mérite, ajustement au marché et promotion.
- Choisissez un soutien permanent ou ponctuel selon la persistance attendue de l’inflation.
- Protégez les bas salaires avec des hausses dégressives ou forfaitaires en euros, puis vérifiez la compression salariale.
- Benchmarkez les postes critiques par rapport aux données de marché actuelles avant les décisions finales.
- Documentez les critères de chaque ajustement, conformément aux règles de transparence salariale applicables.
- Préparez les managers et la communication aux salariés, y compris les bilans de rémunération globale.
L’inflation et les salaires sont redevenus un enjeu stratégique. La plupart des salariés européens n’ont pas récupéré le pouvoir d’achat perdu après 2021, et une nouvelle hausse des prix survient au moment où les entreprises prévoient des budgets prudents de 2–3 %. La réponse n’est pas de suivre automatiquement l’inflation, mais de comprendre où se situent vos collaborateurs à la fois face aux prix et face au marché, de protéger les plus exposés, de conserver une vraie enveloppe mérite et d’expliquer clairement chaque décision.
Vous voulez savoir où se situent vos salaires ? La plateforme de benchmarking salarial TalentUp vous donne des benchmarks salariaux actuels par poste, séniorité, taille d’entreprise et ville dans toute l’Europe, pour que votre réponse à l’inflation repose sur le marché d’aujourd’hui, et non sur l’enquête de l’an dernier. Consultez notre méthodologie pour savoir comment les données sont construites.
Sources
- TalentUp. (2026). TalentUp job postings database, janvier–septembre 2024 et 2026 [Jeu de données]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2 juillet). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, septembre). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16 septembre). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Communiqué de presse]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Official Journal of the European Union, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17 septembre). Annual inflation up to 3.2% in the euro area [Euro indicators]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2 octobre). Euro area annual inflation up to 3.8% [Estimation rapide, euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16 septembre). Annual increase in labour costs at 3.1% in euro area [Euro indicators]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Jeu de données]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Jeu de données]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23 juin). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/