A inflação e os salários voltam ao topo da agenda precisamente quando as equipas de compensação fecham os orçamentos de 2027. A inflação na área do euro saltou para 3,8% em setembro de 2026, segundo a estimativa rápida do Eurostat, face a 3,2% em agosto e 2,0% um ano antes, impulsionada por um choque energético ligado ao conflito no Médio Oriente (Eurostat, 2026a, 2026b). Entretanto, os salários crescem a um ritmo de cerca de 3%.
A questão para diretores de RH e responsáveis de Total Rewards não é apenas saber se a empresa pode pagar mais, mas se um aumento típico de 2–3% protege de facto o poder de compra dos colaboradores, e o que fazer se não proteger. A maioria dos trabalhadores europeus ainda não recuperou o que perdeu depois de 2021, pelo que uma nova ronda de perdas de salário real se soma à anterior.
Este guia combina os dados mais recentes do Eurostat, do BCE e da OCDE com dados de anúncios de emprego da TalentUp para responder a três perguntas: quanto poder de compra se perdeu em cada país, se um aumento de 3% chega em 2027 e como construir e comunicar um orçamento salarial para 2027 num período de subida de preços.
Pontos-chave
- A inflação na área do euro atingiu 3,8% em setembro de 2026; Espanha (5,0%), Bélgica (4,6%) e Itália (4,1%) estão bem acima da média.
- Entre 2021 e 2025, os preços na área do euro subiram 22,6% e os salários por hora 19,2%: os salários reais continuam cerca de 2,8% abaixo do nível de 2020, e 8,6% abaixo em Itália.
- Às taxas de setembro, um aumento de 3% é uma perda de salário real em todas as grandes economias da área do euro, exceto nos Países Baixos; face à previsão do BCE de 2,5% para 2027, é um pequeno ganho real.
- Muito poucos empregadores prometem proteção contra a inflação nos anúncios: menos de 1 em cada 1 000 anúncios na Alemanha e no Reino Unido em 2026, segundo dados da TalentUp.
- Construa o orçamento de 2027 em verbas separadas (obrigatória, custo de vida, mérito, ajuste ao mercado) e documente os critérios de cada uma, algo que as regras de transparência salarial vão exigir à medida que as leis nacionais forem sendo aplicadas.
Inflação e salários em 2026: os dados mais recentes
A retoma é desigual. Na estimativa rápida de setembro de 2026 do Eurostat, a inflação anual atingiu 5,0% em Espanha, 4,6% na Bélgica e 4,1% em Itália, enquanto França (3,4%), Alemanha (3,3%) e Países Baixos (3,0%) ficaram mais perto dos 3% (Eurostat, 2026b). Em agosto, as taxas no conjunto da UE iam de 0,3% na Suécia a 6,3% na Roménia (Eurostat, 2026a).
O que impulsiona a inflação é relevante para os RH. Os preços da energia subiram 18,8% em termos homólogos em setembro, enquanto a inflação dos serviços subiu ligeiramente para 3,2% (Eurostat, 2026b). Os choques energéticos tendem a dissipar-se; a inflação dos serviços está muito ligada aos salários e tende a durar mais. O BCE projeta uma inflação global de 3,0% em 2026, 2,5% em 2027 e 2,1% em 2028, com um pico de 3,6% no quarto trimestre de 2026, e uma inflação subjacente (excluindo energia e alimentação) de 2,6% em 2027 (BCE, 2026a). Estas projeções foram concluídas antes do salto de setembro para 3,8%.
Até agora, os salários não reagiram. A remuneração por trabalhador cresceu 3,3% no segundo trimestre de 2026, face a 3,5% no primeiro, e o BCE nota que os salários «não mostraram até agora uma resposta significativa ao choque energético» (BCE, 2026b). Os custos laborais por hora subiram 3,1% na área do euro, com os ordenados e salários a aumentar 3,0% (Eurostat, 2026c). O indicador salarial do BCE aponta para um crescimento dos salários negociados de 2,7% no primeiro semestre de 2027 (BCE, 2026c).
| Indicador (área do euro) |
Último valor |
Período |
Fonte |
| Inflação anual (IHPC) |
3,8% |
Setembro de 2026 (estimativa rápida) |
Eurostat |
| Inflação da energia |
18,8% |
Setembro de 2026 (estimativa rápida) |
Eurostat |
| Remuneração por trabalhador |
3,3% |
2.º trimestre de 2026 |
BCE |
| Ordenados e salários por hora |
3,0% |
2.º trimestre de 2026 |
Eurostat |
| Salários negociados (indicador salarial) |
2,7% |
1.º semestre de 2027 |
BCE |
| Previsão de inflação |
2,5% |
2027 |
BCE, setembro de 2026 |
Com a inflação perto dos 4% e os salários a crescer 3% ou menos, os salários reais voltam a cair.
Salários reais na Europa desde 2021: quem perdeu poder de compra?
Para perceber como os colaboradores vão reagir à nova subida de preços, convém olhar primeiro para trás. Entre 2021 e 2025, os preços no consumidor na área do euro subiram 22,6%, enquanto os salários por hora subiram 19,2%, deixando o trabalhador médio com cerca de 2,8% menos poder de compra do que em 2020, segundo os nossos cálculos com base em dados do Eurostat (Eurostat, 2026d, 2026e).
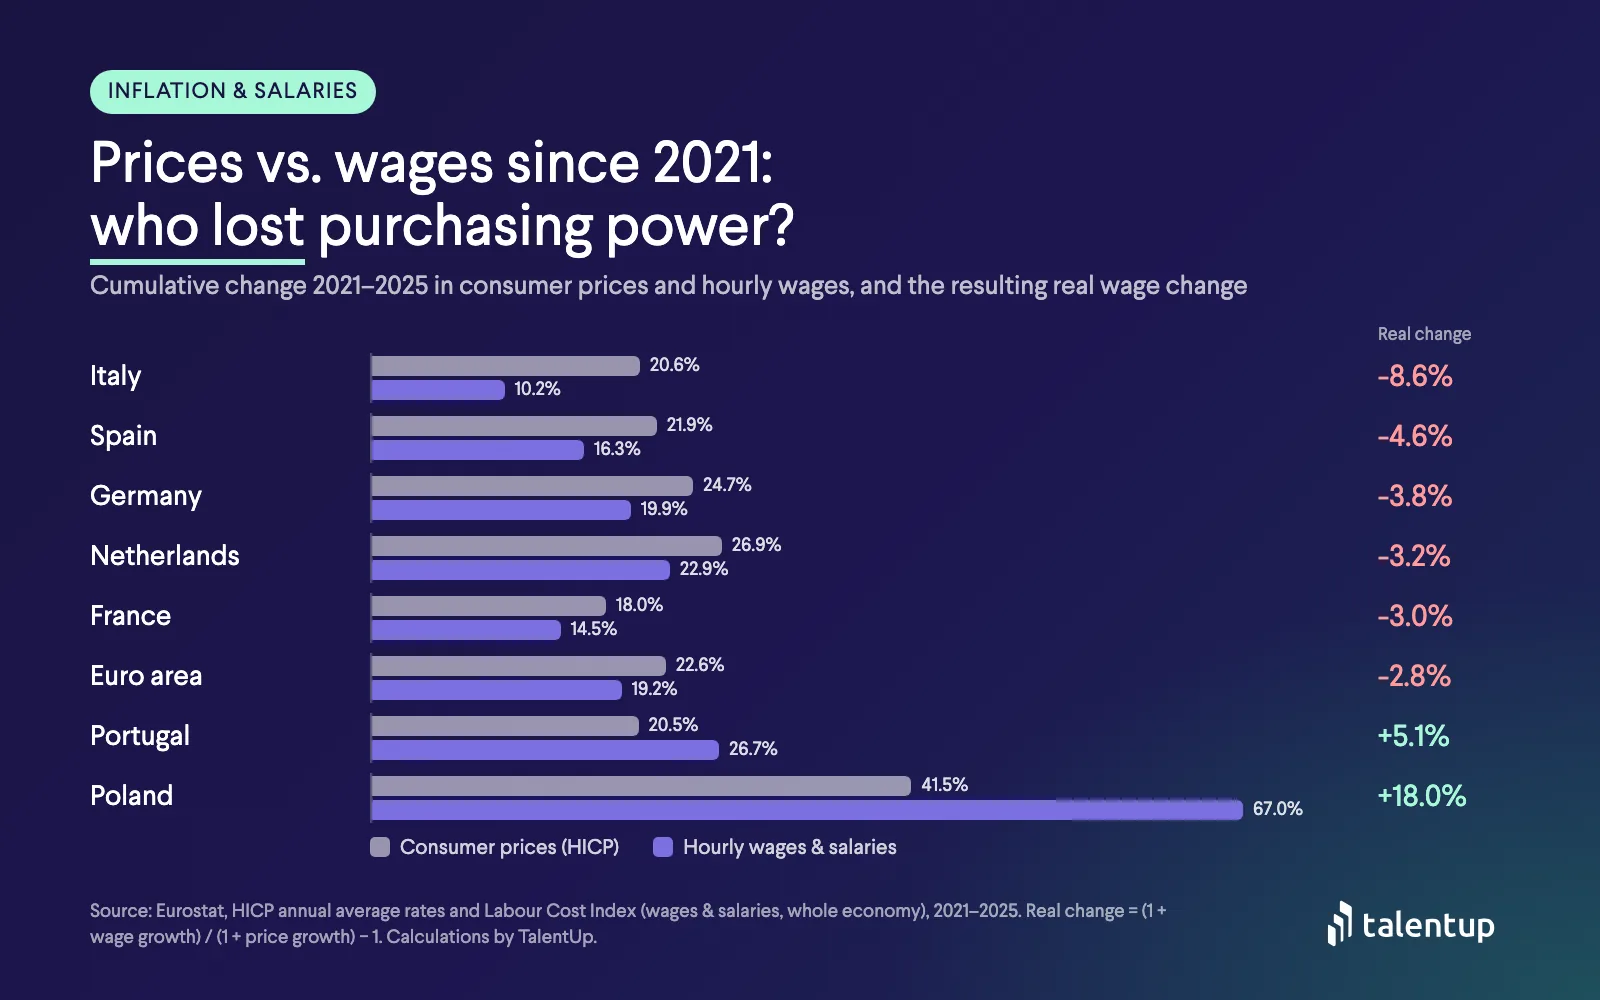
Variação acumulada dos preços no consumidor (IHPC) e dos ordenados e salários por hora (Índice de Custo do Trabalho), da média anual de 2020 à média anual de 2025. Fonte: Eurostat; cálculos da TalentUp.
| País |
Preços no consumidor 2021–2025 |
Salários por hora 2021–2025 |
Variação do salário real |
Aumento necessário para recuperar o nível de 2020 |
| Itália |
+20,6% |
+10,2% |
−8,6% |
+9,4% |
| Espanha |
+21,9% |
+16,3% |
−4,6% |
+4,8% |
| Alemanha |
+24,7% |
+19,9% |
−3,8% |
+4,0% |
| Países Baixos |
+26,9% |
+22,9% |
−3,2% |
+3,3% |
| França |
+18,0% |
+14,5% |
−3,0% |
+3,1% |
| Área do euro |
+22,6% |
+19,2% |
−2,8% |
+2,9% |
| Portugal |
+20,5% |
+26,7% |
+5,1% |
— |
| Polónia |
+41,5% |
+67,0% |
+18,0% |
— |
Fonte: IHPC e Índice de Custo do Trabalho do Eurostat; cálculos da TalentUp. O «aumento necessário» é o aumento real, para além da inflação futura, que reporia o poder de compra de 2020.
A OCDE chega a uma conclusão semelhante: no terceiro trimestre de 2025, os salários reais estavam ainda abaixo do nível do início de 2021 em metade (19) dos 37 países da OCDE analisados, e mais de 2% abaixo num quarto deles, incluindo Itália e Espanha (OCDE, 2026).
Este historial molda as expectativas. Quem já perdeu terreno é mais sensível a uma nova subida de preços: um aumento que pareceria justo num ano de inflação baixa pode agora ser sentido como um corte salarial, o que alimenta a desmotivação e a rotatividade precisamente entre os colaboradores de alto desempenho que têm opções no mercado.
Um aumento salarial de 3% chega em 2027?
Como explicámos na nossa análise dos orçamentos de aumentos salariais para 2027, a maioria das empresas da Europa Ocidental prevê aumentos de 2–3%. Saber se 3% «chega» depende do valor de inflação com que se compara.
Os profissionais de compensação veem o mesmo padrão. Ludovic Wolff, responsável pela prática de Rewards, Benefits & Share Plan do Alixio Group, resumiu assim um inquérito a quase 100 diretores de RH e de compensação de grandes empresas francesas:
 Ludovic WolffResponsável da prática Rewards, Benefits & Share Plan, Alixio Group
Os orçamentos de revisão salarial voltam a subir (2,3% para 2027, depois de 1,9% efetivamente atribuídos em 2026) MAS num contexto volátil: a inflação prevista para 2027 varia entre 1,8% e 2,2% consoante os institutos, porque depende muito da situação no Médio Oriente.
Uma política salarial mais individualizada: menos aumentos gerais (praticamente desaparecem para as chefias), enquanto crescem os aumentos individuais e os orçamentos de promoção.
Olhando para trás (inflação atual). Às taxas de setembro de 2026, um aumento de 3% é uma perda real em todas as grandes economias da área do euro, exceto nos Países Baixos, onde fica neutro:
| País |
Inflação, set. 2026 |
Valor real de um aumento de 3% |
Num salário de 40 000 € |
| Espanha |
5,0% |
−2,0 p.p. |
−800 € |
| Bélgica |
4,6% |
−1,6 p.p. |
−640 € |
| Itália |
4,1% |
−1,1 p.p. |
−440 € |
| Área do euro |
3,8% |
−0,8 p.p. |
−320 € |
| Portugal |
3,6% |
−0,6 p.p. |
−240 € |
| França |
3,4% |
−0,4 p.p. |
−160 € |
| Alemanha |
3,3% |
−0,3 p.p. |
−120 € |
| Países Baixos |
3,0% |
0,0 p.p. |
0 € |
Fonte: estimativa rápida do Eurostat, setembro de 2026 (Eurostat, 2026b); cálculos da TalentUp. A coluna em euros compara um aumento de 1 200 € com o custo adicional do mesmo cabaz à inflação atual; não considera impostos nem padrões de consumo individuais. Na Bélgica, a indexação automática fecha por lei boa parte desta diferença (ver abaixo).
Olhando para a frente (inflação esperada). Um aumento pago em 2027 é gasto a preços de 2027. Se o BCE tiver razão e a inflação média for de 2,5% em 2027, um aumento de 3% representa um ganho real modesto. Mas essa previsão é anterior ao salto de setembro, e nada faz pelos 3–9% que os trabalhadores de Itália, Espanha, Alemanha, Países Baixos e França já perderam desde 2020.
A leitura prática: 3% chega para evitar uma nova perda real apenas se a inflação descer como projetado, e não repara as perdas passadas. A posição a adotar nesse intervalo deve depender da exposição dos colaboradores, do posicionamento da empresa no mercado e do risco de saída de talento, e não de um único número de manchete.
Os dados de agosto, publicados antes da estimativa rápida, mostravam o mesmo padrão a níveis mais baixos:
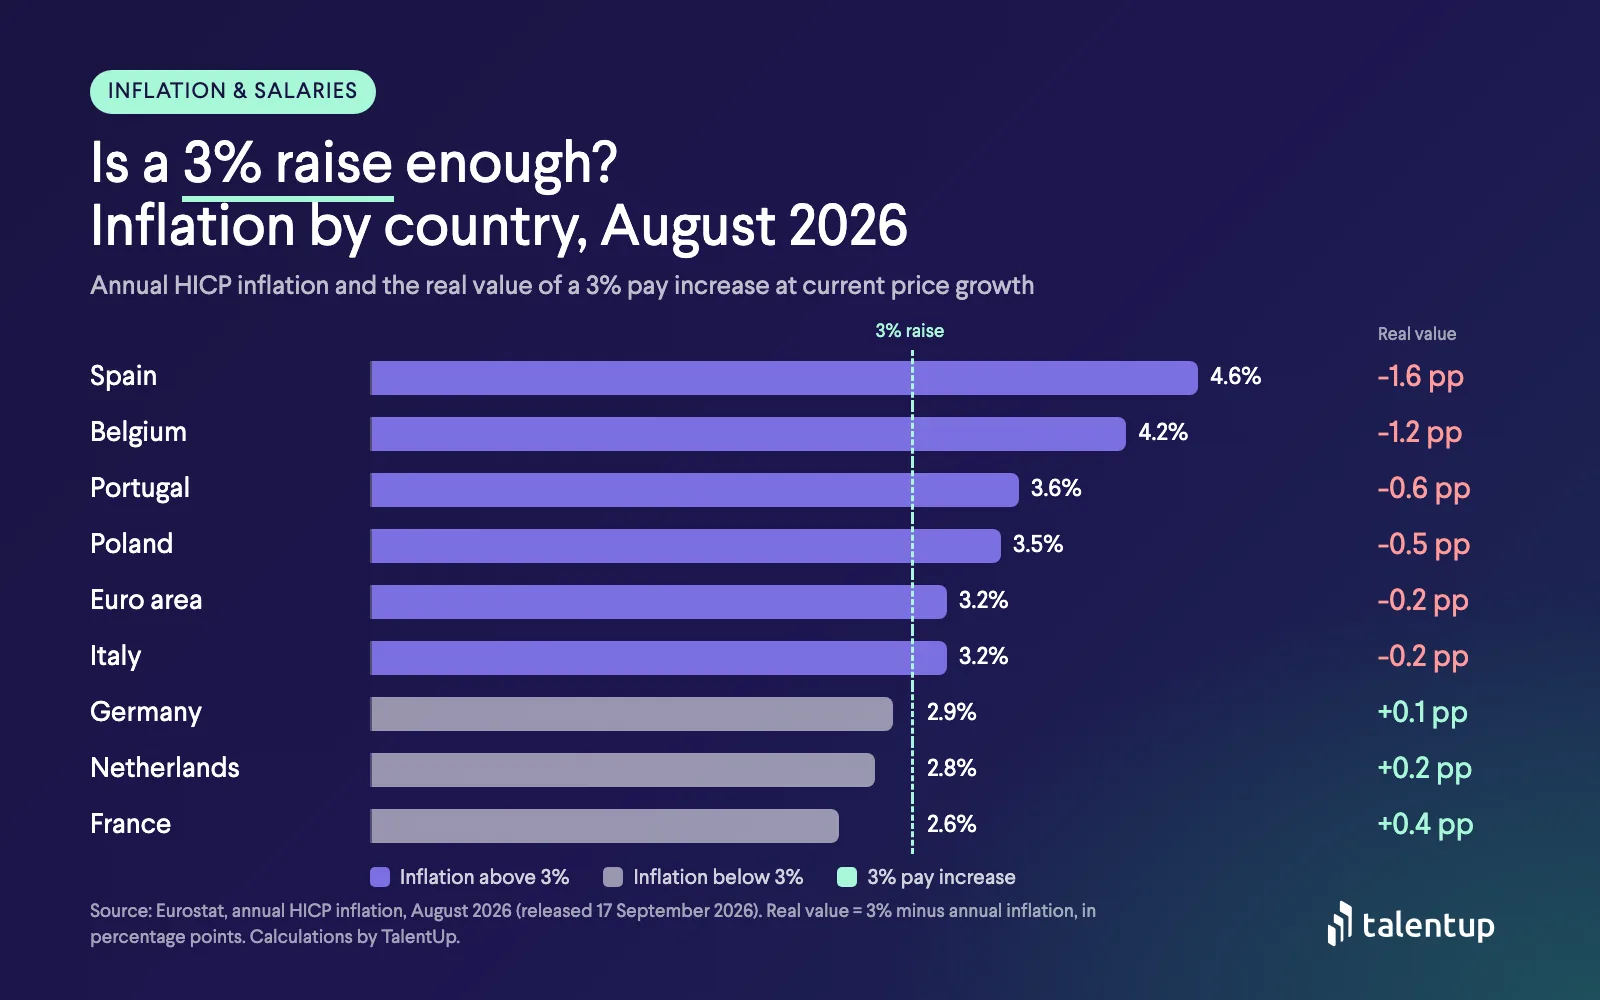
Inflação anual (IHPC) em agosto de 2026 face a um aumento salarial de 3%. Fonte: Eurostat (divulgado a 17 de setembro de 2026); cálculos da TalentUp.
Os salários devem estar indexados à inflação?
Quando os preços sobem, os colaboradores e as comissões de trabalhadores pedem aumentos que acompanhem a inflação. Há bons argumentos de ambos os lados, e a maioria dos empregadores europeus acaba por adotar um modelo híbrido.
|
Atualização automática à inflação |
Remuneração baseada no mercado e no mérito, com proteção direcionada |
| Custo |
Transforma um choque de preços temporário num aumento permanente do salário base, das pensões e de todos os futuros aumentos percentuais |
Custo permanente apenas onde o mercado ou o desempenho o justificam; o apoio temporário pode ser pontual |
| Ligação ao desempenho |
Fraca: todos recebem o mesmo aumento |
Forte: os ajustes por mérito e ao mercado continuam diferenciados |
| Equidade |
A mesma percentagem para todos, embora a inflação penalize mais os salários mais baixos |
Pode ser direcionada às bandas mais baixas e às funções mais expostas |
| Retenção |
Protege o poder de compra de todos |
Protege primeiro as funções críticas e em risco |
| Previsibilidade |
Baixa: o custo depende de um índice que a empresa não controla |
Alta: as verbas são definidas antecipadamente |
O princípio de base é simples: o salário base acompanha o custo do trabalho, não o custo de vida. A inflação indica o que aconteceu aos preços; não indica quanto pagam os concorrentes por uma função. Uma função pode estar bem paga face ao mercado mesmo depois de perder terreno para a inflação, e vice-versa. É por isso que a abordagem mais sólida é separar a resposta à inflação do mérito e basear as decisões individuais em dados de mercado, como explicamos no nosso guia para equilibrar equidade interna e competitividade de mercado.
Os consultores de compensação concordam. Ao comentar a previsão salarial 2027 da Kienbaum para a Suíça, Timon Forrer resumiu assim:
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zurique)
Enquanto os sindicatos pedem mais 2,5% de salário para todos, as empresas suíças planeiam em média cerca de 1,1%, ou seja, um aumento em termos reais face à inflação prevista de 0,6%. […] Em termos simples, a questão central é: quanto temos de pagar, queremos pagar e podemos pagar para reter as pessoas certas? A inflação tem certamente um papel, mas é apenas um fator entre vários.
O que os empregadores prometem de facto: dados da TalentUp
Se a remuneração indexada à inflação fosse prática comum, apareceria nos anúncios de emprego, onde os empregadores divulgam as suas políticas salariais. Quase não aparece.
0,7 em cada 1 000
anúncios na Alemanha mencionavam compensação pela inflação em 2026, face a 1,6 em 2024
0,2 em cada 1 000
anúncios no Reino Unido prometiam aumentos pelo custo de vida ou indexados à inflação em 2026, face a 0,4 em 2024
3 anúncios em ~695 000
em Espanha mencionavam uma revisão salarial ligada ao IPC em 2026
Fonte: base de dados de anúncios de emprego da TalentUp, janeiro–setembro de cada ano. Ver metodologia abaixo.
A queda na Alemanha coincide com o fim da Inflationsausgleichsprämie isenta de impostos (até 3 000 € livres de impostos e contribuições para a segurança social, disponível até 31 de dezembro de 2024), que muitos anúncios de 2024 apresentavam como benefício (Handwerksblatt, 2024). No Reino Unido, as menções que restam prometem normalmente «um aumento salarial em linha com a inflação» ou uma revisão anual do custo de vida. O sinal é claro: a proteção contra a inflação quase nunca é um argumento de recrutamento. Os empregadores competem nos níveis salariais, não em promessas de indexação, mais uma razão para tratar a resposta à inflação no orçamento interno e não nas cartas de oferta.
Indexação salarial na Europa: o que é obrigatório?
Antes de definir um orçamento de mérito, quantifique os aumentos que a empresa é obrigada a pagar. Uma inflação mais elevada torna estas obrigações maiores do que o previsto.
| País |
Mecanismo principal |
O que significa para 2027 |
| Bélgica |
Indexação automática definida por cada comissão paritária. Por exemplo, a comissão paritária 200 (empregados) indexa os salários a cada 1 de janeiro; outras indexam quando os preços sobem 2% |
A indexação vai absorver a maior parte da diferença face à inflação, com custo para o empregador. Uma reforma de 2026 limita os primeiros 2% de indexação aos primeiros 4 000 € de salário bruto mensal a partir de 1 de junho de 2026, com um segundo período de moderação a partir de 1 de janeiro de 2028; os empregadores pagam 50% da poupança como contribuições sociais (DLA Piper, 2026) |
| Espanha |
Convenções coletivas setoriais e de empresa (convenios colectivos), muitas com cláusulas de revisão salarial (cláusulas de revisión salarial) ligadas ao IPC. O quadro do V AENC recomendava 4% (2023), 3% (2024) e 3% (2025), mais até 1% adicional se o IPC de dezembro excedesse o aumento acordado (Garrigues, 2023) |
Verifique em cada convenio aplicável se existem cláusulas de revisão acionadas pela inflação de 2026. O VI AENC (2026–2028) ainda não tinha sido assinado no final de junho de 2026; os sindicatos propunham 4% ao ano e uma cláusula de revisão de 1,5% (CCOO & UGT, 2026; Qué!, 2026) |
| Alemanha |
Convenções coletivas setoriais (Tarifverträge), sem indexação automática |
Os aumentos são negociados; entre 2022 e 2024 foram usados pagamentos únicos de compensação da inflação |
| Países Baixos |
Convenções coletivas setoriais (cao), algumas com cláusulas de compensação de preços |
Verifique se a sua cao prevê compensação automática de preços |
| França, Itália |
Acordos setoriais e atualizações do salário mínimo legal; sem indexação geral dos salários |
As atualizações do salário mínimo e dos mínimos setoriais fazem subir os pisos salariais |
Os salários mínimos legais contam em todo o lado. A OCDE conclui que os salários mínimos subiram mais do que os salários medianos desde 2021, comprimindo a base da distribuição salarial (OCDE, 2026). Se os salários de entrada continuarem a subir mais depressa do que os restantes, a diferença entre colaboradores júnior e experientes estreita-se, e os mais experientes podem sentir-se subvalorizados.
Como construir um orçamento salarial para 2027 num período de inflação
Um orçamento único de «3% para todos» já não funciona. Divida-o em verbas com regras diferentes:
| Verba |
Objetivo |
Quem a recebe |
Desenho habitual |
| 1. Obrigatória |
Indexação, convenções coletivas, alterações ao salário mínimo |
Todos os abrangidos |
Fixada por lei ou convenção: modelizar em dois ou três cenários de inflação |
| 2. Custo de vida |
Proteger o poder de compra onde mais se sente |
Bandas mais baixas e países mais expostos |
Montante fixo em euros ou percentagem escalonada; pontual se o choque parecer temporário |
| 3. Mérito |
Recompensar o desempenho |
Diferenciada pela avaliação |
Matriz por desempenho e posição na banda |
| 4. Ajuste ao mercado |
Corrigir funções pagas abaixo do mercado |
Funções críticas e difíceis de recrutar abaixo da banda |
Baseada em benchmarks atuais, não no índice de inflação |
| 5. Promoção |
Reconhecer a passagem a um nível superior |
Colaboradores promovidos |
Normalmente gerida à parte da revisão |
Como dimensionar cada verba:
- Comece pela verba obrigatória. Calcule o custo da indexação e das convenções coletivas à taxa de inflação atual e num cenário mais elevado (por exemplo, os 3,8% de setembro a manterem-se no início de 2027). O que sobrar é o orçamento discricionário.
- Mapeie a exposição. Meça a variação do salário real dos seus colaboradores desde 2020, por país e banda salarial, usando a tabela acima como referência. Os colaboradores com salários mais baixos gastam uma parte maior do rendimento em energia e alimentação, pelo que são os que mais sentem a inflação.
- Decida entre apoio permanente ou pontual. Se espera que a inflação regresse aos 2,5% previstos pelo BCE para 2027, um pagamento único de custo de vida protege os colaboradores sem aumentar permanentemente o salário base. Verifique previamente o tratamento fiscal em cada país.
- Proteja a verba de mérito. Se o custo de vida absorver todo o orçamento, os colaboradores de alto desempenho recebem o mesmo que os restantes. Muitos empregadores mantêm o mérito e os ajustes ao mercado como uma parte fixa do orçamento e financiam o apoio ao custo de vida separadamente.
- Dê prioridade às diferenças face ao mercado. Use dados de mercado atuais para identificar as funções que estão simultaneamente abaixo do mercado e muito procuradas: é aí que o risco de perder pessoas é maior. O nosso guia passo a passo de benchmarking salarial explica como fazê-lo.
- Verifique a compressão. Depois da modelização, reveja a distância entre níveis e a posição de cada colaborador na sua banda, para que os aumentos de montante fixo nas bandas mais baixas não apaguem diferenças relevantes entre níveis.
- Use o resto do pacote. Subsídios de refeição e de transporte, apoio à infância e planos de benefícios flexíveis podem aumentar o rendimento líquido com um custo inferior ao de um aumento bruto equivalente, consoante as regras fiscais locais. A remuneração variável é outra alavanca: consulte os nossos guias sobre estruturas de bónus, o momento de pagamento dos bónus e incentivos de longo prazo.
Como comunicar as alterações no salário real
Os colaboradores sabem o que está a acontecer aos preços. A forma como a revisão de 2027 é explicada conta quase tanto como os números.
- Não exagere. Apresentar um aumento de 3% como generoso quando a inflação ronda os 4% prejudica a confiança. Reconheça a diferença.
- Explique como o orçamento foi construído: as verbas obrigatória, de custo de vida, de mérito e de mercado, e a razão de ser de cada uma.
- Separe as mensagens. Indique aos colaboradores que parte do aumento responde ao custo de vida e que parte reflete o desempenho ou a posição face ao mercado.
- Mostre o pacote completo. Um total reward statement ajuda a perceber o valor dos benefícios, da remuneração variável e das contribuições para pensões a par do salário base.
- Prepare as chefias. Forneça-lhes mensagens-chave, os critérios de cada decisão e os dados de que precisam para responder a «porque é que o meu aumento não acompanhou a inflação?».
Transparência salarial: porque é que as decisões de 2027 precisam de critérios documentados
A Diretiva da UE relativa à transparência salarial (Diretiva (UE) 2023/970) tinha como prazo de transposição 7 de junho de 2026, e as suas obrigações aplicam-se através das leis nacionais à medida que cada Estado-Membro a transpõe. Quando se aplicarem, os empregadores terão de usar critérios objetivos e neutros do ponto de vista do género para definir a remuneração e a progressão salarial, disponibilizar esses critérios aos trabalhadores e, em caso de litígio, o ónus da prova passa para o empregador (European Parliament & Council of the European Union, 2023).
O reporte sobre a disparidade salarial entre homens e mulheres começa a 7 de junho de 2027 para empregadores com 250 ou mais trabalhadores (anualmente) e com 150 a 249 trabalhadores (de três em três anos), e a 7 de junho de 2031 para os que têm 100 a 149 trabalhadores (de três em três anos). Se um relatório revelar uma disparidade não justificada de 5% ou mais numa categoria de trabalhadores que não seja corrigida no prazo de seis meses, é obrigatória uma avaliação conjunta das remunerações com os representantes dos trabalhadores.
Para a revisão de 2027, isto significa que cada ajuste de custo de vida, de mérito e ao mercado precisa de uma regra documentada e coerente. Um aumento de montante fixo para as bandas mais baixas, por exemplo, é fácil de justificar; exceções ad hoc não são. Se ainda não verificou o grau de preparação da sua estrutura salarial, o nosso guia sobre a lei europeia de transparência salarial de 2026 e o diagnóstico gratuito de transparência salarial são bons pontos de partida.
Em resumo: checklist para equipas de C&B
- Meça a perda de salário real dos seus colaboradores desde 2020, por país e banda salarial.
- Modelize a verba obrigatória (indexação, convenções coletivas, salários mínimos) em vários cenários de inflação.
- Divida o orçamento em verbas obrigatória, de custo de vida, de mérito, de ajuste ao mercado e de promoção.
- Escolha entre apoio permanente ou pontual consoante a persistência esperada da inflação.
- Proteja os salários mais baixos com aumentos escalonados ou de montante fixo e verifique depois a compressão salarial.
- Faça benchmarking das funções críticas com dados de mercado atuais antes das decisões finais.
- Documente os critérios de cada ajuste, em linha com as regras de transparência salarial à medida que se aplicam.
- Prepare as chefias e a comunicação aos colaboradores, incluindo os total reward statements.
A inflação e os salários voltaram a ser uma questão estratégica. A maioria dos trabalhadores europeus não recuperou o poder de compra perdido depois de 2021, e uma nova subida de preços chega precisamente quando as empresas planeiam orçamentos prudentes de 2–3%. A resposta não é acompanhar automaticamente a inflação, mas sim perceber onde estão os colaboradores face aos preços e face ao mercado, proteger os mais expostos, manter uma verba de mérito real e explicar claramente cada decisão.
Quer saber onde se situam os seus salários? A Plataforma de Benchmarking Salarial da TalentUp disponibiliza benchmarks salariais atuais por função, senioridade, dimensão da empresa e cidade em toda a Europa, para que a resposta à inflação se baseie no mercado de hoje e não no inquérito do ano passado. Consulte a nossa metodologia para saber como os dados são construídos.
Fontes
- TalentUp. (2026). TalentUp job postings database, janeiro–setembro de 2024 e 2026 [Conjunto de dados]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2 de julho). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, setembro). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16 de setembro). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Comunicado de imprensa]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Jornal Oficial da União Europeia, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17 de setembro). Annual inflation up to 3.2% in the euro area [Indicadores euro]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2 de outubro). Euro area annual inflation up to 3.8% [Estimativa rápida, indicadores euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16 de setembro). Annual increase in labour costs at 3.1% in euro area [Indicadores euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Conjunto de dados]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Conjunto de dados]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23 de junho). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/