La inflació i els salaris tornen a encapçalar l’agenda just quan els equips de compensació tanquen els pressupostos del 2027. La inflació de la zona euro va saltar al 3,8% el setembre del 2026, segons l’estimació avançada d’Eurostat, des del 3,2% d’agost i el 2,0% d’un any abans, impulsada per un xoc energètic vinculat al conflicte a l’Orient Mitjà (Eurostat, 2026a, 2026b). Mentrestant, els salaris creixen al voltant del 3%.
La pregunta per a les direccions de RH i els responsables de Total Rewards no és només si l’empresa es pot permetre pagar més, sinó si un augment típic del 2–3% protegeix realment el poder adquisitiu de la plantilla, i què cal fer si no és així. La majoria de les persones treballadores a Europa encara no han recuperat el que van perdre després del 2021, de manera que una nova ronda de pèrdua de salari real arriba a sobre de l’anterior.
Aquesta guia combina les dades més recents d’Eurostat, el BCE i l’OCDE amb dades d’ofertes de feina de TalentUp per respondre tres preguntes: quant poder adquisitiu s’ha perdut a cada país, si n’hi ha prou amb un augment del 3% el 2027 i com construir i comunicar un pressupost salarial per al 2027 en un període de preus a l’alça.
Punts clau
- La inflació de la zona euro va arribar al 3,8% el setembre del 2026; Espanya (5,0%), Bèlgica (4,6%) i Itàlia (4,1%) són molt per sobre de la mitjana.
- Entre el 2021 i el 2025, els preus de la zona euro van pujar un 22,6% i els salaris per hora un 19,2%: els salaris reals continuen aproximadament un 2,8% per sota del nivell del 2020, i un 8,6% per sota a Itàlia.
- Amb les taxes de setembre, un augment del 3% és una pèrdua de salari real a totes les grans economies de la zona euro excepte els Països Baixos; davant la previsió del BCE del 2,5% per al 2027, és un petit guany real.
- Molt poques empreses prometen protecció davant la inflació a les ofertes: menys d’1 de cada 1.000 ofertes a Alemanya i el Regne Unit el 2026, segons dades de TalentUp.
- Construeix el pressupost del 2027 en partides separades (obligatòria, cost de vida, mèrit, ajust a mercat) i documenta els criteris de cadascuna, cosa que exigiran les normes de transparència retributiva a mesura que s’apliquin les lleis nacionals.
Inflació i salaris el 2026: les últimes dades
El repunt és desigual. En l’estimació avançada de setembre del 2026 d’Eurostat, la inflació anual va arribar al 5,0% a Espanya, al 4,6% a Bèlgica i al 4,1% a Itàlia, mentre que França (3,4%), Alemanya (3,3%) i els Països Baixos (3,0%) es van quedar més a prop del 3% (Eurostat, 2026b). L’agost, les taxes al conjunt de la UE anaven del 0,3% de Suècia al 6,3% de Romania (Eurostat, 2026a).
El que impulsa la inflació importa per a RH. Els preus de l’energia van pujar un 18,8% interanual el setembre, mentre que la inflació dels serveis va augmentar lleugerament fins al 3,2% (Eurostat, 2026b). Els xocs energètics tendeixen a esvair-se; la inflació dels serveis està molt lligada als salaris i sol durar més. El BCE preveu una inflació general del 3,0% el 2026, el 2,5% el 2027 i el 2,1% el 2028, amb un pic del 3,6% al quart trimestre del 2026, i una inflació subjacent (sense energia ni aliments) del 2,6% el 2027 (BCE, 2026a). Aquestes projeccions es van tancar abans del salt de setembre al 3,8%.
De moment, els salaris no han reaccionat. La remuneració per assalariat va créixer un 3,3% al segon trimestre del 2026, des del 3,5% del primer, i el BCE assenyala que els salaris «no han mostrat fins ara una resposta significativa al xoc energètic» (BCE, 2026b). Els costos laborals per hora van pujar un 3,1% a la zona euro, amb els sous i salaris un 3,0% més alts (Eurostat, 2026c). L’indicador salarial del BCE apunta a un creixement dels salaris negociats del 2,7% al primer semestre del 2027 (BCE, 2026c).
| Indicador (zona euro) |
Última dada |
Període |
Font |
| Inflació anual (IPCH) |
3,8% |
Setembre del 2026 (avançada) |
Eurostat |
| Inflació de l’energia |
18,8% |
Setembre del 2026 (avançada) |
Eurostat |
| Remuneració per assalariat |
3,3% |
2n trimestre del 2026 |
BCE |
| Sous i salaris per hora |
3,0% |
2n trimestre del 2026 |
Eurostat |
| Salaris negociats (indicador salarial) |
2,7% |
1r semestre del 2027 |
BCE |
| Previsió d’inflació |
2,5% |
2027 |
BCE, setembre del 2026 |
Amb la inflació a prop del 4% i els salaris creixent al 3% o menys, els salaris reals tornen a caure.
Salaris reals a Europa des del 2021: qui ha perdut poder adquisitiu?
Per entendre com reaccionarà la plantilla davant la nova pujada de preus, convé mirar primer enrere. Entre el 2021 i el 2025, els preus de consum de la zona euro van pujar un 22,6% mentre que els salaris per hora van pujar un 19,2%, cosa que deixa la persona treballadora mitjana amb aproximadament un 2,8% menys de poder adquisitiu que el 2020, segons els nostres càlculs a partir de dades d’Eurostat (Eurostat, 2026d, 2026e).
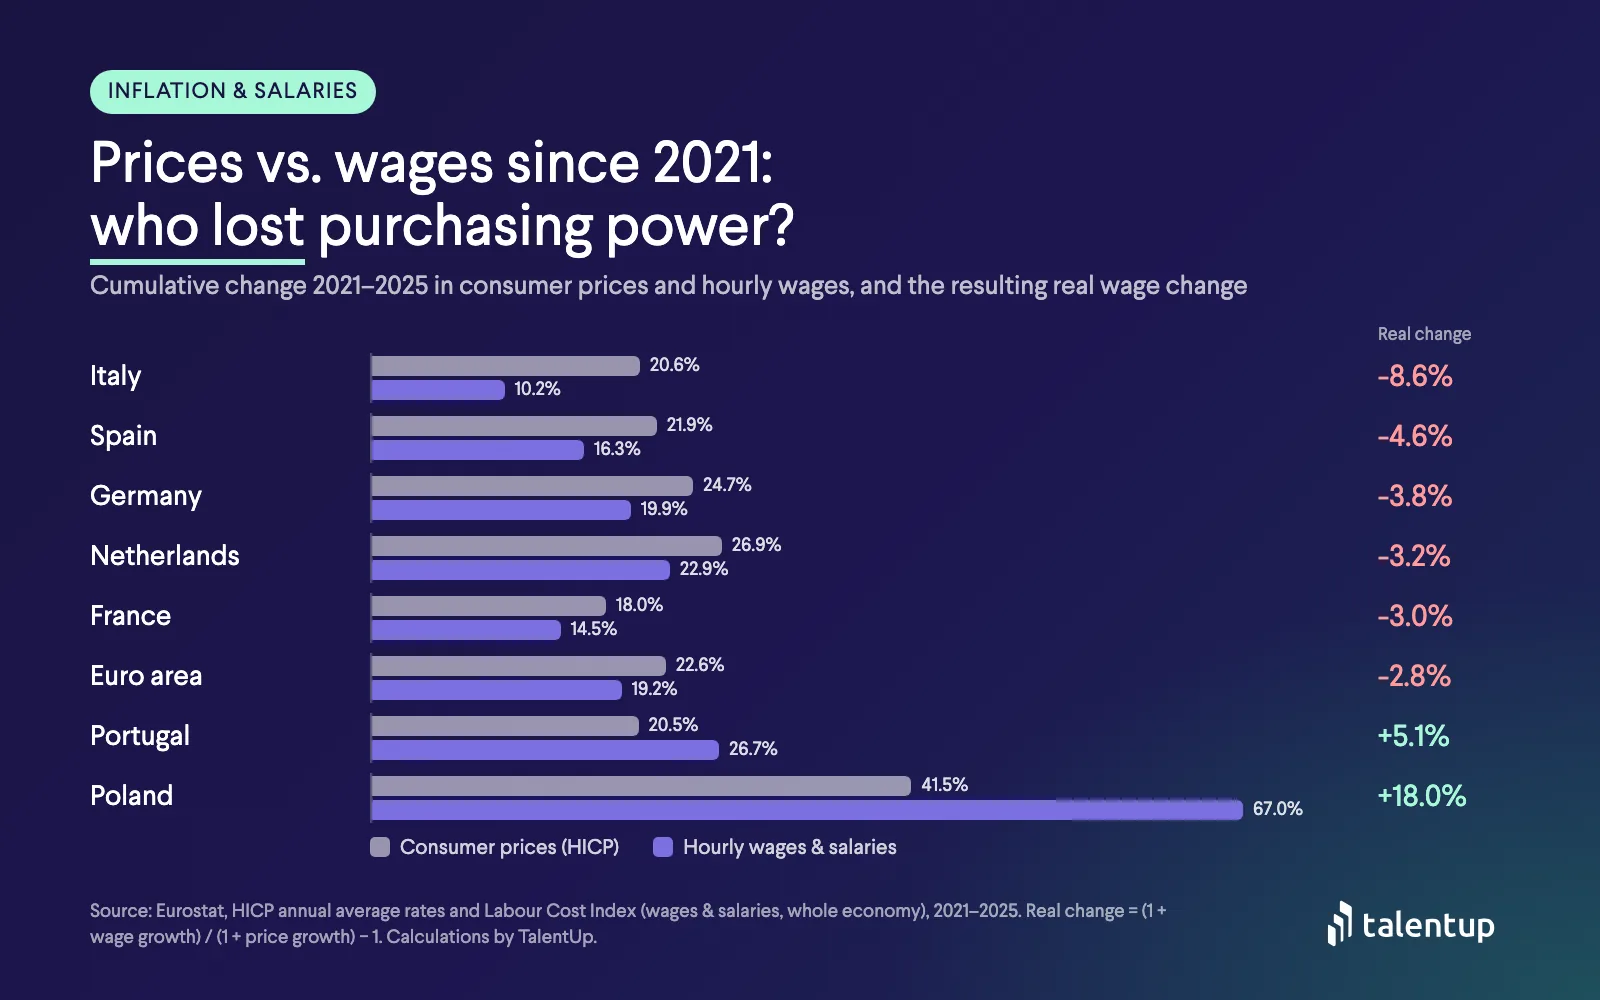
Variació acumulada dels preus de consum (IPCH) i dels sous i salaris per hora (Índex de cost laboral), de la mitjana anual del 2020 a la mitjana anual del 2025. Font: Eurostat; càlculs de TalentUp.
| País |
Preus de consum 2021–2025 |
Salaris per hora 2021–2025 |
Variació del salari real |
Augment necessari per recuperar el nivell del 2020 |
| Itàlia |
+20,6% |
+10,2% |
−8,6% |
+9,4% |
| Espanya |
+21,9% |
+16,3% |
−4,6% |
+4,8% |
| Alemanya |
+24,7% |
+19,9% |
−3,8% |
+4,0% |
| Països Baixos |
+26,9% |
+22,9% |
−3,2% |
+3,3% |
| França |
+18,0% |
+14,5% |
−3,0% |
+3,1% |
| Zona euro |
+22,6% |
+19,2% |
−2,8% |
+2,9% |
| Portugal |
+20,5% |
+26,7% |
+5,1% |
— |
| Polònia |
+41,5% |
+67,0% |
+18,0% |
— |
Font: IPCH i Índex de cost laboral d’Eurostat; càlculs de TalentUp. L’«augment necessari» és l’increment real, addicional a la inflació futura, que retornaria el poder adquisitiu del 2020.
L’OCDE arriba a una conclusió semblant: al tercer trimestre del 2025, els salaris reals encara eren per sota del nivell de principis del 2021 a la meitat (19) dels 37 països de l’OCDE analitzats, i més d’un 2% per sota en una quarta part, entre els quals Itàlia i Espanya (OCDE, 2026).
Aquesta història condiciona les expectatives. Qui ja ha perdut terreny és més sensible a una nova pujada de preus: un augment que hauria semblat just en un any d’inflació baixa ara es pot percebre com una retallada salarial, cosa que alimenta la desmotivació i la rotació precisament entre els perfils d’alt rendiment que tenen opcions al mercat.
N’hi ha prou amb un augment salarial del 3% el 2027?
Com expliquem a la nostra anàlisi dels pressupostos d’augment salarial per al 2027, la majoria de les empreses d’Europa occidental preveuen augments del 2–3%. Que un 3% sigui «suficient» depèn de la dada d’inflació amb què el comparis.
Els professionals de la compensació hi veuen el mateix. Ludovic Wolff, responsable de la pràctica de Rewards, Benefits & Share Plan d’Alixio Group, va resumir així una enquesta a gairebé 100 directors de RH i de compensació de grans empreses franceses:
 Ludovic WolffResponsable de la pràctica Rewards, Benefits & Share Plan, Alixio Group
Els pressupostos de revisió salarial tornen a pujar (2,3% per al 2027, després de l’1,9% aplicat el 2026) PERÒ en un context volàtil: la inflació prevista per al 2027 oscil·la entre l’1,8% i el 2,2% segons els instituts, perquè depèn molt de la situació a l’Orient Mitjà.
Una política salarial més individualitzada: menys augments generals (pràcticament desapareixen per als comandaments), mentre creixen els augments individuals i els pressupostos de promoció.
Mirant enrere (inflació actual). Amb les taxes de setembre del 2026, un augment del 3% és una pèrdua real a totes les grans economies de la zona euro excepte els Països Baixos, on queda en taules:
| País |
Inflació, set. 2026 |
Valor real d’un augment del 3% |
Amb un salari de 40.000 € |
| Espanya |
5,0% |
−2,0 pp |
−800 € |
| Bèlgica |
4,6% |
−1,6 pp |
−640 € |
| Itàlia |
4,1% |
−1,1 pp |
−440 € |
| Zona euro |
3,8% |
−0,8 pp |
−320 € |
| Portugal |
3,6% |
−0,6 pp |
−240 € |
| França |
3,4% |
−0,4 pp |
−160 € |
| Alemanya |
3,3% |
−0,3 pp |
−120 € |
| Països Baixos |
3,0% |
0,0 pp |
0 € |
Font: estimació avançada d’Eurostat, setembre del 2026 (Eurostat, 2026b); càlculs de TalentUp. La columna en euros compara un augment de 1.200 € amb el cost addicional de la mateixa cistella amb la inflació actual; no té en compte els impostos ni els patrons de consum individuals. A Bèlgica, la indexació automàtica tanca per llei bona part d’aquesta bretxa (vegeu més avall).
Mirant endavant (inflació esperada). Un augment pagat el 2027 es gasta a preus del 2027. Si el BCE l’encerta i la inflació mitjana és del 2,5% el 2027, un increment del 3% suposa un guany real modest. Però aquesta previsió és anterior al salt de setembre, i no fa res pel 3–9% que la plantilla d’Itàlia, Espanya, Alemanya, els Països Baixos i França ja ha perdut des del 2020.
La lectura pràctica: amb un 3% n’hi ha prou per evitar una nova pèrdua real només si la inflació baixa com es preveu, i no repara les pèrdues passades. On et situïs en aquest ventall hauria de dependre de l’exposició de la teva plantilla, el teu posicionament al mercat i el teu risc de rotació, no d’una única dada de titular.
Les dades d’agost, publicades abans de l’estimació avançada, mostraven el mateix patró amb nivells més baixos:
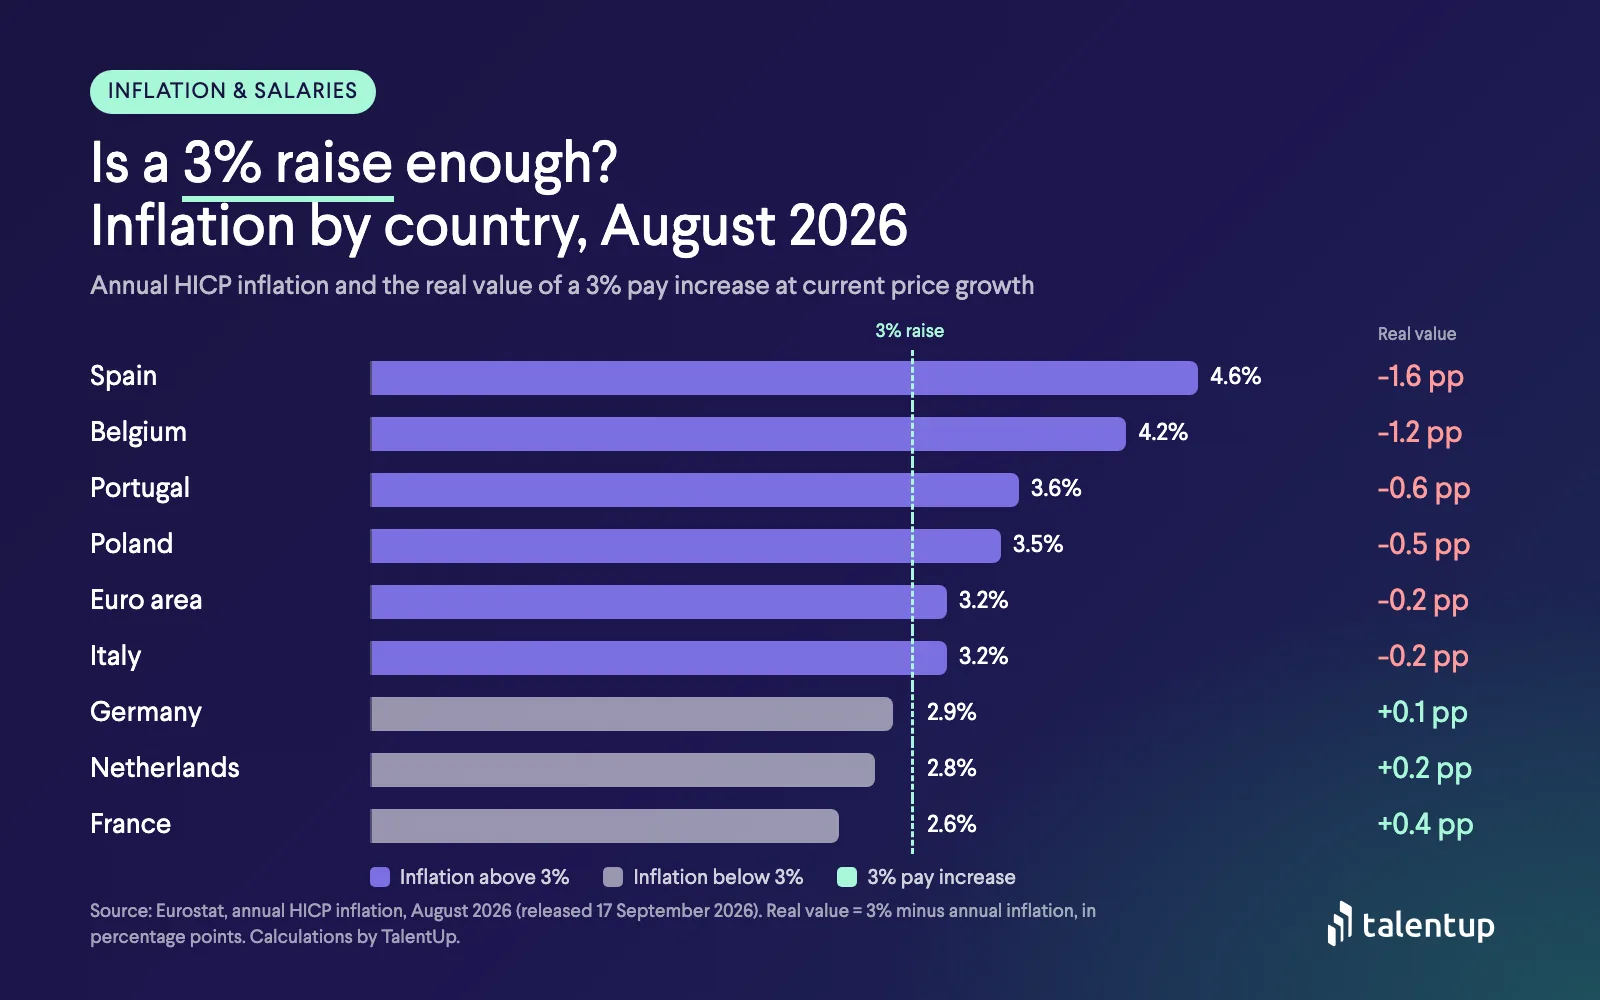
Inflació anual (IPCH) l'agost del 2026 davant d'un augment salarial del 3%. Font: Eurostat (publicat el 17 de setembre de 2026); càlculs de TalentUp.
Els salaris haurien d’estar vinculats a la inflació?
Quan pugen els preus, la plantilla i els comitès d’empresa demanen augments que igualin la inflació. Hi ha bons arguments en tots dos sentits, i la majoria de les empreses europees acaben optant per un model híbrid.
|
Actualització automàtica amb la inflació |
Retribució basada en mercat i mèrit amb protecció selectiva |
| Cost |
Converteix un xoc de preus temporal en un augment permanent del salari base, les pensions i tots els augments percentuals futurs |
Cost permanent només on el mercat o l’acompliment ho justifiquen; el suport temporal pot ser un pagament únic |
| Vincle amb l’acompliment |
Feble: tothom rep el mateix augment |
Fort: els ajustos per mèrit i a mercat continuen diferenciats |
| Equitat |
El mateix percentatge per a tothom, tot i que la inflació colpeja més els salaris baixos |
Es pot adreçar a les bandes més baixes i als llocs més exposats |
| Retenció |
Protegeix el poder adquisitiu de tothom |
Protegeix primer els llocs crítics i en risc |
| Previsibilitat |
Baixa: el cost depèn d’un índex que no controles |
Alta: fixes les partides per endavant |
El principi de fons és senzill: el salari base segueix el cost del treball, no el cost de la vida. La inflació et diu què ha passat amb els preus; no et diu quant paga la competència per un lloc. Un lloc pot estar ben pagat respecte al mercat encara que hagi perdut terreny davant la inflació, i a l’inrevés. Per això l’enfocament més sòlid és separar la resposta a la inflació del mèrit i basar les decisions individuals en dades de mercat, com expliquem a la nostra guia per equilibrar l’equitat interna i la competitivitat de mercat.
Els consultors de compensació hi coincideixen. En comentar la previsió salarial 2027 de Kienbaum per a Suïssa, Timon Forrer ho va resumir així:
 Timon ForrerCompensation & Rewards Consultant, Kienbaum (Zuric)
Mentre els sindicats demanen un 2,5% més de sou per a tothom, les empreses suïsses planifiquen de mitjana al voltant de l’1,1%, és a dir, un augment en termes reals amb la inflació prevista del 0,6%. […] Dit de manera senzilla, la pregunta clau és: quant hem de pagar, volem pagar i podem pagar per retenir les persones adequades? La inflació hi té un paper, sens dubte, però només és un factor entre diversos.
El que prometen realment les empreses: dades de TalentUp
Si la retribució vinculada a la inflació fos una pràctica habitual, apareixeria a les ofertes de feina, on les empreses anuncien les seves polítiques retributives. Gairebé no hi apareix.
0,7 de cada 1.000
ofertes a Alemanya esmentaven la compensació per inflació el 2026, davant d’1,6 el 2024
0,2 de cada 1.000
ofertes al Regne Unit prometien augments per cost de vida o vinculats a la inflació el 2026, davant de 0,4 el 2024
3 ofertes de ~695.000
a Espanya esmentaven una revisió salarial vinculada a l’IPC el 2026
Font: base de dades d'ofertes de feina de TalentUp, gener–setembre de cada any. Consulta la metodologia més avall.
La caiguda a Alemanya coincideix amb el final de la Inflationsausgleichsprämie exempta d’impostos (fins a 3.000 € lliures d’impostos i cotitzacions socials, disponible fins al 31 de desembre de 2024), que moltes ofertes del 2024 incloïen com a benefici (Handwerksblatt, 2024). Al Regne Unit, les mencions que queden solen prometre «un augment salarial en línia amb la inflació» o una revisió anual per cost de vida. El senyal és clar: la protecció davant la inflació gairebé mai no és un argument de venda en la contractació. Les empreses competeixen en nivells salarials, no en promeses d’indexació, una altra raó per resoldre la resposta a la inflació dins del pressupost intern i no a les cartes d’oferta.
Indexació salarial a Europa: què és obligatori?
Abans de fixar un pressupost de mèrit, quantifica els augments que estàs obligat a pagar. Una inflació més alta fa que aquestes obligacions siguin més grans del que estava previst.
| País |
Mecanisme principal |
Què implica per al 2027 |
| Bèlgica |
Indexació automàtica fixada per cada comissió paritària. Per exemple, la comissió paritària 200 (personal empleat) indexa els salaris cada 1 de gener; d’altres indexen quan els preus pugen un 2% |
La indexació absorbirà la major part de la bretxa d’inflació, amb un cost per a l’empresa. Una reforma del 2026 limita el primer 2% d’indexació als primers 4.000 € de salari brut mensual a partir de l’1 de juny de 2026, amb un segon període de moderació a partir de l’1 de gener de 2028; les empreses paguen el 50% de l’estalvi com a cotitzacions socials (DLA Piper, 2026) |
| Espanya |
Convenis col·lectius sectorials i d’empresa, molts amb clàusules de revisió salarial vinculades a l’IPC. El marc del V AENC recomanava un 4% (2023), un 3% (2024) i un 3% (2025), més fins a un 1% addicional si l’IPC de desembre superava l’augment pactat (Garrigues, 2023) |
Revisa cada conveni aplicable per si té clàusules de revisió que s’activin amb la inflació del 2026. El VI AENC (2026–2028) no s’havia signat a finals de juny del 2026; els sindicats proposaven un 4% anual i una clàusula de revisió de l’1,5% (CCOO & UGT, 2026; Qué!, 2026) |
| Alemanya |
Convenis col·lectius sectorials (Tarifverträge), sense indexació automàtica |
Els augments es negocien; entre el 2022 i el 2024 es van fer servir pagaments únics per inflació |
| Països Baixos |
Convenis col·lectius sectorials (cao), alguns amb clàusules de compensació de preus |
Revisa el teu cao per si inclou compensació automàtica de preus |
| França, Itàlia |
Convenis sectorials i actualitzacions del salari mínim legal; sense indexació general dels salaris |
Les actualitzacions del salari mínim i dels mínims sectorials eleven els terres salarials |
Els salaris mínims legals importen a tot arreu. L’OCDE constata que els salaris mínims han pujat més que els salaris medians des del 2021, cosa que comprimeix la part baixa de la distribució salarial (OCDE, 2026). Si els salaris d’entrada continuen pujant més de pressa que la resta, la distància entre perfils júnior i amb experiència es redueix, i les persones amb més experiència es poden sentir infravalorades.
Com construir un pressupost salarial per al 2027 en un període d’inflació
Un únic pressupost de «3% per a tothom» ja no funciona. Divideix-lo en partides amb regles diferents:
| Partida |
Finalitat |
Qui la rep |
Disseny habitual |
| 1. Obligatòria |
Indexació, convenis col·lectius, canvis en el salari mínim |
Totes les persones cobertes |
Fixada per llei o conveni: modelitza-la amb dos o tres escenaris d’inflació |
| 2. Cost de vida |
Protegir el poder adquisitiu on més fa mal |
Bandes més baixes i països més exposats |
Import fix en euros o percentatge esglaonat; pagament únic si el xoc sembla temporal |
| 3. Mèrit |
Recompensar l’acompliment |
Diferenciada segons l’avaluació |
Matriu per acompliment i posició a la banda |
| 4. Ajust a mercat |
Corregir llocs pagats per sota del mercat |
Llocs crítics i difícils de cobrir per sota del rang |
Basada en benchmarks actuals, no en l’índex d’inflació |
| 5. Promoció |
Reconèixer el pas a un nivell superior |
Persones promocionades |
Normalment es gestiona a part de la revisió |
Com dimensionar cada partida:
- Comença per la partida obligatòria. Calcula el cost de la indexació i dels convenis col·lectius amb la taxa d’inflació actual i amb un escenari més alt (per exemple, que el 3,8% de setembre es mantingui a principis del 2027). El que quedi és el teu pressupost discrecional.
- Identifica l’exposició. Mesura la variació del salari real de la teva plantilla des del 2020, per país i banda salarial, fent servir la taula anterior com a referència. Les persones amb salaris més baixos dediquen una part més gran dels ingressos a energia i alimentació, de manera que són les que més noten la inflació.
- Decideix entre suport permanent o puntual. Si esperes que la inflació torni cap al 2,5% previst pel BCE per al 2027, un pagament únic per cost de vida protegeix la plantilla sense elevar el salari base de manera permanent. Comprova abans el tractament fiscal a cada país.
- Protegeix la partida de mèrit. Si el cost de vida absorbeix tot el pressupost, els perfils d’alt rendiment reben el mateix que la resta. Moltes empreses mantenen el mèrit i els ajustos a mercat com una part fixa del pressupost i financen el suport per cost de vida per separat.
- Prioritza les bretxes amb el mercat. Fes servir dades de mercat actuals per detectar els llocs que alhora estan per sota del mercat i són molt demandats: és on el risc de perdre talent és més gran. La nostra guia pas a pas de benchmarking salarial explica com fer-ho.
- Revisa la compressió. Després de modelitzar, revisa la distància entre nivells i la posició de cada persona a la seva banda, perquè els augments d’import fix a les bandes baixes no esborrin diferències rellevants entre nivells.
- Aprofita la resta del paquet. Els ajuts de menjar i transport, el suport per a l’escola bressol i els plans de retribució flexible poden augmentar l’ingrés net amb un cost menor que un augment brut equivalent, segons la normativa fiscal local. La retribució variable és una altra palanca: consulta les nostres guies sobre estructures de bonus, el calendari dels bonus i incentius a llarg termini.
La plantilla sap què està passant amb els preus. Com expliquis la revisió del 2027 importa gairebé tant com les xifres.
- No exageris. Presentar un augment del 3% com a generós quan la inflació ronda el 4% danya la confiança. Reconeix la bretxa.
- Explica com s’ha construït el pressupost: les partides obligatòria, de cost de vida, de mèrit i de mercat, i per què existeix cadascuna.
- Separa els missatges. Explica a cada persona quina part del seu augment respon al cost de vida i quina part reflecteix l’acompliment o la posició respecte al mercat.
- Mostra el paquet complet. Un informe de retribució total (total reward statement) ajuda a veure el valor dels beneficis, la retribució variable i les aportacions a pensions al costat del salari base.
- Prepara els comandaments. Dona’ls missatges clau, els criteris de cada decisió i les dades que necessiten per respondre a «per què el meu augment no ha igualat la inflació?».
Transparència retributiva: per què les teves decisions del 2027 necessiten criteris documentats
La Directiva europea de transparència retributiva (Directiva (UE) 2023/970) tenia com a termini de transposició el 7 de juny de 2026, i les seves obligacions s’apliquen a través de les lleis nacionals a mesura que cada estat membre la transposa. Quan s’apliquin, les empreses hauran de fer servir criteris objectius i neutres pel que fa al gènere per fixar la retribució i la progressió salarial, posar aquests criteris a disposició de la plantilla i, en cas de conflicte, la càrrega de la prova passarà a l’empresa (European Parliament & Council of the European Union, 2023).
L’obligació d’informar sobre la bretxa salarial de gènere comença el 7 de juny de 2027 per a les empreses de 250 o més persones treballadores (cada any) i de 150 a 249 (cada tres anys), i el 7 de juny de 2031 per a les de 100 a 149 (cada tres anys). Si un informe mostra una bretxa no justificada del 5% o més en una categoria de treballadors que no es corregeix en sis mesos, cal fer una avaluació retributiva conjunta amb la representació legal de la plantilla.
Per a la revisió del 2027, això vol dir que cada ajust per cost de vida, mèrit i mercat necessita una regla documentada i coherent. Un augment d’import fix per a les bandes baixes, per exemple, és fàcil de justificar; les excepcions ad hoc, no. Si encara no has comprovat fins a quin punt està preparada la teva estructura retributiva, la nostra guia sobre la llei europea de transparència retributiva del 2026 i el test gratuït de transparència retributiva són bons punts de partida.
Conclusió: checklist per a equips de C&B
- Mesura la bretxa de salari real de la teva plantilla des del 2020, per país i banda salarial.
- Modelitza la partida obligatòria (indexació, convenis col·lectius, salaris mínims) amb diversos escenaris d’inflació.
- Divideix el pressupost en partides obligatòria, de cost de vida, de mèrit, d’ajust a mercat i de promoció.
- Tria entre suport permanent o puntual segons com de persistent esperis que sigui la inflació.
- Protegeix els salaris més baixos amb augments esglaonats o d’import fix, i revisa després la compressió salarial.
- Fes benchmarking dels llocs crítics amb dades de mercat actuals abans de prendre les decisions finals.
- Documenta els criteris de cada ajust, en línia amb les normes de transparència retributiva a mesura que s’apliquin.
- Prepara els comandaments i la comunicació amb la plantilla, inclosos els informes de retribució total.
La inflació i els salaris tornen a ser una qüestió estratègica. La majoria de les persones treballadores a Europa no han recuperat el poder adquisitiu que van perdre després del 2021, i una nova pujada de preus arriba just quan les empreses planifiquen pressupostos prudents del 2–3%. La resposta no és igualar la inflació automàticament, sinó entendre on és la teva plantilla davant dels preus i davant del mercat, protegir les persones més exposades, mantenir una partida de mèrit real i explicar amb claredat cada decisió.
Vols saber on són els teus salaris? La plataforma de benchmarking salarial de TalentUp t’ofereix benchmarks salarials actuals per lloc, seniority, mida d’empresa i ciutat a tot Europa, perquè la teva resposta a la inflació es basi en el mercat d’avui i no en l’enquesta de l’any passat. Consulta la nostra metodologia per veure com es construeixen les dades.
Fonts
- TalentUp. (2026). TalentUp job postings database, gener–setembre del 2024 i del 2026 [Conjunt de dades]. https://talentup.io/insights/
- CCOO & UGT. (2026). VI Acuerdo para el Empleo y la Negociación Colectiva (VI AENC): propuesta sindical. https://www.ccoo.es/5c29c4f6914d53a229a89bc39ace60ef000001.pdf
- DLA Piper. (2026, 2 de juliol). Belgium introduces major reforms to automatic wage indexation. https://knowledge.dlapiper.com/dlapiperknowledge/globalemploymentlatestdevelopments/2026/belgium-introduces-major-reforms-to-automatic-wage-indexation
- European Central Bank. (2026a, setembre). ECB staff macroeconomic projections for the euro area, September 2026. https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html
- European Central Bank. (2026b). Economic Bulletin, Issue 6, 2026. https://www.ecb.europa.eu/press/economic-bulletin/html/eb202606.en.html
- European Central Bank. (2026c, 16 de setembre). ECB wage tracker at 2.7% in H1 2027, pointing to a modest uptick in negotiated wage growth [Nota de premsa]. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260916~7bc58ebef4.en.html
- European Parliament & Council of the European Union. (2023). Directive (EU) 2023/970 to strengthen the application of the principle of equal pay for equal work or work of equal value between men and women through pay transparency and enforcement mechanisms. Diari Oficial de la Unió Europea, L 132, 21–44. https://eur-lex.europa.eu/eli/dir/2023/970/oj
- Eurostat. (2026a, 17 de setembre). Annual inflation up to 3.2% in the euro area [Indicadors euro]. https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-17092026-ap
- Eurostat. (2026b, 2 d’octubre). Euro area annual inflation up to 3.8% [Estimació avançada, indicadors euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-02102026-ap
- Eurostat. (2026c, 16 de setembre). Annual increase in labour costs at 3.1% in euro area [Indicadors euro]. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
- Eurostat. (2026d). HICP – annual data (average index and rate of change) (prc_hicp_aind) [Conjunt de dades]. https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_aind/default/table
- Eurostat. (2026e). Labour cost index by NACE Rev. 2 activity – annual data (lc_lci_r2_a) [Conjunt de dades]. https://ec.europa.eu/eurostat/databrowser/view/lc_lci_r2_a/default/table
- Garrigues. (2023). Se publica el V Acuerdo para el Empleo y la Negociación Colectiva (V AENC). https://www.garrigues.com/es_ES/noticia/publica-v-acuerdo-empleo-negociacion-colectiva-v-aenc
- Handwerksblatt. (2024). Inflationsausgleichsprämie: 3.000 Euro steuerfrei bis Ende 2024. https://www.handwerksblatt.de/betriebsfuehrung/inflationsausgleichspraemie-3000-euro-steuerfrei-bis-ende-2024
- OECD. (2026). The real wage recovery is slowing down: The OECD wage bulletin. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/the-real-wage-recovery-is-slowing-down_680b8b36/507d3cf8-en.pdf
- Qué!. (2026, 23 de juny). Bloqueo por la renovación del AENC: CC.OO. amenaza con huelgas si no hay acuerdo salarial para 2026. https://www.que.es/2026/06/23/aenc-bloqueo-patronal-movilizaciones/